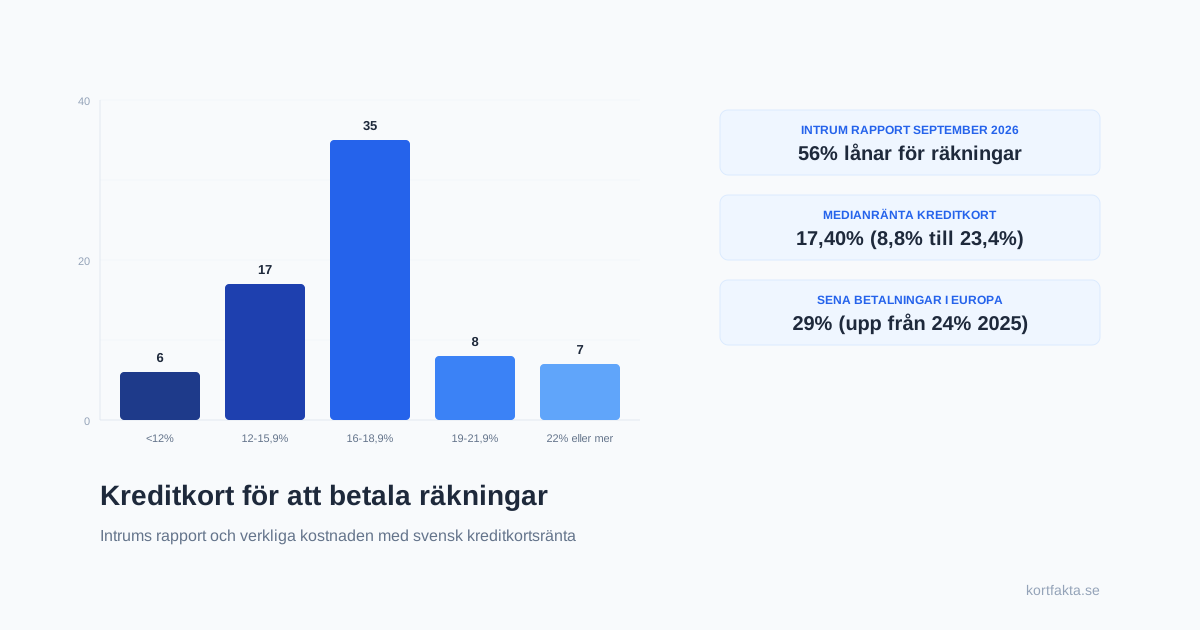

Kredithanteringsbolaget Intrum släppte den 16 september 2026 sin årliga rapport European Consumer Payment Report. Undersökningen omfattar 20 000 konsumenter i 20 europeiska länder och visar en markant förskjutning i hushållens vardagsekonomi. Hela 56 procent av de tillfrågade uppger att de har lånat pengar eller dragit sitt kreditkort för att betala räkningar minst en gång under det senaste halvåret. Det är en ökning från 45 procent under 2025. Samtidigt uppger 29 procent att de har betalat minst en faktura för sent under de senaste tolv månaderna, vilket bryter en tvåårig trend av sjunkande förseningar. Trots att 80 procent svarar att de känner sig trygga med att klara vardagliga nödvändigheter visar siffrorna att allt fler använder krediter som en kortsiktig stötdämpare när lönen inte räcker till för månadens fakturor.
Att betala räkningar med lånade pengar har blivit en etablerad överlevnadsstrategi i spåren av flerårig inflation och högre boendekostnader. När hushållens likviditetsbuffert krymper framstår kreditkortet eller köp nu, betala senare som den enklaste vägen ut ur en tillfällig kris. Problemet uppstår när kortsiktig likviditet förvandlas till långsiktig räntebörda. I Sverige finns det idag 72 tillgängliga kreditkort med rörlig kreditränta, och skillnaden mellan att hantera en räkning inom den räntefria perioden och att rulla skulden vidare är enorm. Vi har brutit ner Intrums nya siffror och matchat dem mot den faktiska prisbilden i vår databas för att visa vad denna strategi kostar i praktiken.
Intrums larmrapport och hushållens pressade likviditet
Rapporten från Intrum tecknar en tudelad bild av det ekonomiska läget i Europa. Å ena sidan uppger 78 procent av konsumenterna att de kan betala alla sina räkningar varje månad. Å andra sidan visar hoppet från 45 till 56 procent för räkningslån att marginalerna har blivit papperstunna. Johan Åkerblom, vd och koncernchef för Intrum, understryker i rapporten att konsumenter har visat stor uthållighet men att det nu blir allt svårare att upprätthålla motståndskraften. Sena betalningar ökade kraftigast i länder som Tyskland, där 53 procent betalat för sent, Schweiz med 39 procent och Frankrike med 37 procent. Även om Sverige inte toppar listan över sena betalningar delar svenska hushåll samma mekanism med dyra lån och flexibla krediter som kortsiktig lösning.
Ett annat centralt fynd i undersökningen är att fyra av tio konsumenter har använt köp nu, betala senare under det senaste året. Motiven skiljer sig dock fundamentalt åt beroende på ekonomisk bärkraft. Konsumenter med god ekonomi använder delbetalning främst av bekvämlighetsskäl, medan ekonomiskt pressade hushåll använder samma tjänster för att skjuta upp betalningen av helt nödvändiga utgifter. Denna förskjutning mot att finansiera löpande driftskostnader med kredit är den enskilt största varningsflaggan i rapporten. När basala hushållsutgifter som el, försäkring och bredband hamnar på räntebärande konton uppstår en negativ spiral som snabbt äter upp framtida inkomster.
Konsumenternas reaktion på det osäkra läget är paradoxal. Å ena sidan uppger 58 procent att de drar ner på större inköp och 66 procent att de försöker spara en buffert varje månad. Å andra sidan tvingas mer än hälften ändå ta till kreditkort eller blancolån för att lösa månadens fakturor. Denna friktion mellan ambitionen att spara och verkligheten vid månadsskiftet illustrerar exakt varför kreditkortens villkor och räntekostnader spelar en avgörande roll i hushållskalkylen. Att låna till konsumtion är riskabelt, men att låna till förfallna räkningar utan en klar avbetalningsplan är direkt farligt för den personliga ekonomin.
Vad kostar det att rulla räkningar på ett svenskt kreditkort
När en konsument väljer att betala en räkning via kreditkort, antingen genom betaltjänster som Betalo och Billhop eller genom kortutgivarens egen överföringstjänst, aktiveras kortets ordinarie ränta om skulden inte regleras direkt vid nästa faktura. Vi har granskat samtliga 72 kreditkort med rörlig kreditränta i vår databas över aktiva kort i Sverige. Medianräntan för dessa kort ligger på 17,40%, med ett brett spann från 8,80% upp till 23,40%. Den effektiva räntan, som inkluderar aviseringsavgifter och årsavgifter, är ofta avsevärt högre och passerar för vissa kort 30% eller till och med 40%.
För att förstå mekanismen kan vi titta på ett konkret scenario med Stefan, som drabbas av en oförutsedd tandläkarräkning och en hög elräkning på totalt 15 000 kr i slutet av månaden. Stefan har inte tillräckligt med likvida medel på sitt lönekonto och väljer därför att lägga beloppet på sitt kreditkort. Om Stefan har ett vanligt standardkort med en nominell ränta på 17,40% och betalar av skulden över tolv månader blir den totala räntekostnaden cirka 1 450 kr, utöver eventuella administrativa transaktionsavgifter för själva räkningsbetalningen. Om Stefan i stället har ett kort i det övre ränteintervallet, såsom Resurs Classic med en nominell ränta på 22,00% och en effektiv ränta på 29,25%, ökar kostnaden drastiskt och skulden riskerar att bita sig fast betydligt längre.
Om vi jämför Stefans situation med Lina, som i stället har ett premiumkort från en storbank som Handelsbanken Platinum med en nominell ränta på 8,80%, blir räntekostnaden för samma skuld ungefär hälften så stor, runt 720 kr under ett år. Men Handelsbanken Platinum har en fast årsavgift på 2 400 kr, vilket gör att kortet i sig bär en hög fast kostnad som inte lönar sig enbart för att få lägre kreditränta vid enstaka tillfällen. Lån & Spar Bank Mastercard utmärker sig med en relativt låg ränta på 9,95% och en årsavgift på 195 kr, men kräver en gedigen kreditprövning och godkänd kundprofil. Slutsatsen är entydig: att använda kreditkortet som ett rullande lån för räkningar är ett av de dyraste sätten att låna pengar i det svenska finansiella systemet.
Räntefria dagar mot kontantuttag och räkningsbetalning
En vanlig missuppfattning bland kortanvändare är att räkningsbetalningar och överföringar från kreditkortet omfattas av samma räntefria period som vanliga butiksköp. På de flesta svenska kreditkort gäller den räntefria perioden, som typiskt spänner mellan 39 och 60 dagar, uteslutande för kortköp i butik och på internet. När du gör en överföring till ett bankkonto eller använder tredjepartstjänster för att betala ett plusgiro eller bankgiro klassificerar flera kortutgivare transaktionen som ett kontantuttag eller en direkt kreditöverföring. Detta innebär att räntan i många fall börjar ticka från dag ett, utan någon räntefri respit alls.
Bank Norwegian, som är ett av Sveriges mest spridda kort utan årsavgift, har en årsavgift på 0 kr och en räntefri period på upp till 45 dagar vid varuinköp. Men om en användare väljer att ta ut kontanter eller föra över pengar till konto för att betala räkningar, börjar räntan på 22,00% att löpa omedelbart från transaktionsdagen, förutom att den effektiva räntan uppgår till 24,36%. Även om kortet är utmärkt för vardagsköp med cashback och saknar uttagsavgift i bankomat utomlands, förvandlas det till en mycket dyr kreditkälla om det används för att täcka upp för bristande likviditet på bankkontot.
Många kortutgivare lägger dessutom på en administrativ avgift vid räkningsbetalning via externa portaler. Företag som förmedlar kortbetalning av fakturor tar normalt ut en serviceavgift på mellan 1,0% och 2,5% av fakturabeloppet. För en räkning på 10 000 kr innebär det en direkt extrakostnad på 100 till 250 kr utöver den löpande räntan på kortet. Om man räknar ihop transaktionsavgiften, utebliven räntefrihet och en nominell ränta på runt 17%, blir den faktiska årskostnaden för att rulla en sådan betalning i tre månader orimligt hög i relation till ursprungsskulden.
Jämför krediträntan på 72 svenska kort
Här kan du själv granska samtliga 72 tillgängliga kreditkort med rörlig ränta i vår databas. Tabellen visar nominell ränta, effektiv ränta, maximalt antal räntefria dagar vid vanliga köp samt ordinarie årsavgift. Klicka på kolumnrubrikerna för att sortera efter lägsta ränta eller årsavgift, filtrera på specifika räntenivåer eller sök direkt på din bank. Samtliga siffror hämtas direkt från respektive kortutgivares gällande standardavtal.
Notera särskilt att den effektiva räntan alltid överstiger den nominella räntan när aviseringsavgifter eller fasta årsavgifter räknas in. Om du planerar att använda krediten aktivt är det den effektiva räntan som avgör din verkliga månadskostnad. Skillnaden mellan marknadens lägsta och högsta räntesats är över 14 procentenheter i nominell ränta. Detta innebär att valet av kort får en dramatisk inverkan på hur snabbt en skuld eskalerar över tid. Vi uppdaterar ränteuppgifterna löpande så att du alltid kan se den aktuella prisnivån på den svenska marknaden.
Skuldfällan vid löpande delbetalning av basutgifter
Att använda kreditkort vid oförutsedda utgifter är en av kortets grundläggande funktioner. Problemet som Intrums undersökning sätter fingret på är när krediten inte används som en flexibel likviditetsbrygga över en enstaka månad, utan som en permanent förlängning av inkomsten. När en konsument betalar månadens hyra eller elräkning med kredit uppstår ett omedelbart hål i nästa månads budget. Den kommande lönen måste då inte bara täcka nästa periods fasta kostnader utan även amorteringen och räntan på det föregående lånet.
Om Stefan i vårt tidigare exempel väljer att betala lägsta belopp att betala på sin månadsfaktura, vilket hos många svenska banker är satt till runt 3% till 5% av skulden eller minst 150 till 200 kr, förvandlas en initial skuld på 15 000 kr till ett mångårigt åtagande. Med en medianränta på 17,40% tar det över fem år att bli skuldfri vid minimal återbetalning, och de sammanlagda räntekostnaderna överstiger 7 000 kr. Det innebär att Stefan betalar nästan 50 procent extra för de ursprungliga räkningarna, enbart i form av finansiella avgifter.
Den psykologiska aspekten är lika avgörande som den matematiska. Intrum konstaterar att 29 procent av konsumenterna i Europa har betalat räkningar för sent under det senaste året, och att sena betalningar har blivit vanligare i alla inkomstskikt. När hushållet tvingas prioritera vilka räkningar som ska betalas först hamnar ofta kreditkortsskulder i skymundan bakom hyra och el. Men kreditkortsföretag har effektiva kravrutiner med påminnelseavgifter på 60 kr, inkassoavgifter på 180 kr och lagstadgad dröjsmålsränta som snabbt adderas till den redan höga grundräntan.
Alternativa lösningar innan kreditkortet dras
Innan man väljer att dra kreditkortet eller använda en extern betaltjänst för att klara av en förfallen faktura finns det flera åtgärder som kostar betydligt mindre. Den första och mest självklara åtgärden är att kontakta fakturautställaren direkt. De allra flesta leverantörer av el, telekom och försäkringar tillåter kostnadsfria anstånd eller uppskov på två till fyra veckor om man kontaktar deras kundtjänst innan förfallodagen har passerats. Att flytta förfallodagen framåt i tiden kostar ingenting, till skillnad från att flytta skulden till ett kreditkort med en rörlig ränta på 17%.
En annan väg är att undersöka möjligheten till en formell avbetalningsplan hos den ursprungliga fordringsägaren. Många energibolag och tandläkarkliniker har räntefria delbetalningar över två till tre månader mot en mindre administrativ avgift som är bråkdelen av korträntan. Om man oundvikligen måste ta till extern finansiering för en större nödvändig utgift är ett traditionellt medlemslån via fackförening eller ett vanligt privatlån hos banken oftast betydligt billigare än kreditkortskredit. Räntan på privatlån för låntagare med ordnad ekonomi ligger normalt i spannet 6% till 10%, vilket är väsentligt lägre än medianräntan för kreditkort.
Om man ändå befinner sig i en situation där kreditkortet är den enda tillgängliga nödlösningen bör man välja kort med omsorg. Ett kort som Lån & Spar Bank Mastercard med en ränta på 9,95% eller Handelsbanken Platinum med 8,80% begränsar ränteblödningen avsevärt jämfört med nischbankskort som tar över 20% i ränta. Men oavsett vilket kort man använder måste målsättningen vara att nollställa krediten vid absolut första möjliga tillfälle. Att låta vardagsräkningar rulla vidare på kredit är den rakaste vägen in i en långvarig skuldfälla som varken buffertsparande eller tillfälliga uppehåll i konsumtionen kan kompensera för.