
Hyrbilsförsäkring med kreditkort: så undviker du dubbla avgifter
När du hämtar ut en hyrbil på semestern möts du nästan alltid av samma fråga vid disken. Personalen vill sälja på dig en extra självriskeliminering (Super Collision Damage Waiver, SCDW) för mellan 150 och 350 kronor per dygn. För en tvåveckors bilsemester i södra Europa kan detta tillägg kosta mer än själva bilhyran. Många resenärer tackar ja i ren osäkerhet av rädsla för en självrisk på 15 000 till 30 000 kronor om bilen repas. Samtidigt betalar hundratusentals svenskar för kreditkort som redan inkluderar just detta skydd i sin reseförsäkring. Vår granskning av 105 aktiva betal- och kreditkort visar dock att skillnaderna mellan korten är betydande. De flesta kortutgivare saknar skyddet helt och hållet, medan andra ställer specifika villkor för att ersättningen ska falla ut.
Dataanalys av 105 kort på marknaden
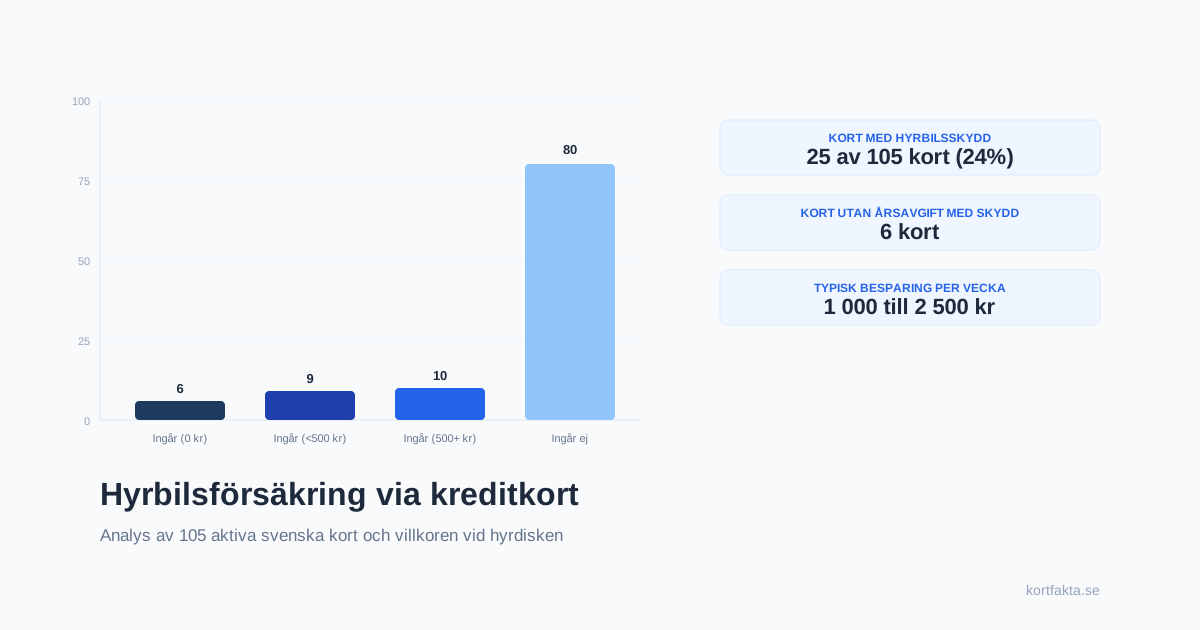
Vi har gått igenom villkoren för samtliga 105 tillgängliga kort på den svenska marknaden för att kartlägga hyrbilsskyddet. Resultatet visar att endast 25 av 105 kort (23,8 procent) innehåller någon form av självriskskydd eller självriskeliminering för hyrbil. Resterande 80 kort lämnar kortinnehavaren helt utan skydd mot hyrbilsbolagens ordinarie självrisker. Av de 25 kort som har förmånen har 6 kort 0 kronor i årsavgift, vilket motbevisar myten om att man måste betala tusentals kronor per år för att få ett bra grundskydd. Vidare har 9 kort en årsavgift på mellan 195 och 495 kronor, medan 10 kort tillhör premium- eller metallsegmentet med avgifter från 516 upp till 10 200 kronor per år.
Den vanligaste ersättningsnivån bland korten med skydd är upp till 10 000 till 30 000 kronor per skadetillfälle. Detta belopp räcker i normalfallet för att täcka den ordinarie självrisken hos etablerade aktörer som Hertz, Avis, Europcar och Sixt. Det finns dock ett litet antal kort i den absoluta premiumklassen, såsom Swedbank Mastercard Platinum med en årsavgift på 1 700 kronor, som erbjuder ersättning upp till 40 000 kronor. Det intressanta i datan är att flera dyra kort helt saknar skyddet, medan betydligt billigare nischkort har det inkluderat som standard. Den som väljer kort enbart utifrån årsavgiftens storlek riskerar därmed att bli rejält besviken vid en skada.
Fördelningen i vår databas visar att 6 av de 25 korten saknar årsavgift och ändå ger ett skydd upp till mellan 10 000 och 30 000 kronor. I mellansegmentet med årsavgifter mellan 195 och 495 kronor finns 9 kort, oftast med en maxersättning på 10 000 till 30 000 kronor. Premiumsegmentet från 500 kronor upp till 10 200 kronor omfattar 10 kort med ersättningstak upp till 40 000 kronor per skada. Resterande 80 kort i vår granskning saknar hyrbilsskydd helt.
Skillnaden mellan helförsäkring och självriskeliminering
Ett vanligt missförstånd bland bilhyrare är vad kortets försäkring faktiskt ersätter. Nästan inget svenskt bankkort ersätter själva hyrbilens grundförsäkring, utan grundskyddet (CDW och stöldskydd) måste alltid ingå i grundavtalet med hyrbilsfirman. Det kreditkortet bidrar med är en självriskeliminering, vilket innebär att kortutgivarens försäkringsbolag betalar tillbaka den självrisk hyrbilsbolaget drar från ditt konto vid en skada. Om du tackar nej till grundförsäkringen helt och hållet står du i värsta fall personligen ansvarig för hela bilens värde.
I praktiken fungerar processen genom att hyrbilsbolaget debiterar ditt kort för skadan upp till sin avtalade självrisknivå. Därefter skickar du in skaderapport, hyreskontrakt och kvitto på dragningen till kortets försäkringsbolag, exempelvis Trygg-Hansa eller Europeiska ERV. Försäkringsbolaget granskar ärendet och ersätter sedan beloppet upp till kortets maxtak. Det är därför avgörande att du sparar alla dokument från utlämningen och återlämningen av fordonet. Om du saknar ett officiellt besiktningsprotokoll från uthyraren kan försäkringsbolaget neka ersättning.
Kraven för att försäkringen ska gälla
För att kortets hyrbilsförsäkring ska träda i kraft ställer utgivarna ett antal grundläggande krav som du måste uppfylla innan resan påbörjas. Det absolut viktigaste kravet är betalningskravet: en bestämd andel av hyran eller hela resan måste betalas direkt med det aktuella kreditkortet. Hos de flesta utgivare gäller att minst 50 procent eller 75 procent av resekostnaderna alternativt 100 procent av själva bilhyran ska ha dragits på kortet. Betalar du bilen kontant, via faktura eller med ett annat kort förlorar du rätten till ersättning.
Ett annat centralt villkor handlar om fordonstyp och hyrestid. Försäkringen täcker uteslutande vanliga personbilar och i vissa fall mindre minibussar avsedda för privat bruk. Lyxbilar, sportbilar, husbilar, motorcyklar och kommersiella skåpbilar är undantagna hos nästan samtliga kortbolag. Dessutom finns det tidsgränser för hyresperioden, där 30 till 60 sammanhängande dagar brukar vara det maximala taket. Hyr du bil under en längre utlandsvistelse måste du kontrollera att kontraktets längd inte överskrider kortets maximala period.
Föraren måste också vara namngiven på hyreskontraktet för att skyddet ska gälla vid en olycka. Om en medresenär som inte är registrerad som extraförare kör bilen när skadan inträffar gäller varken hyrbilsbolagets försäkring eller kortets skydd. Det är även viktigt att notera att självriskskyddet via kortet inte befriar dig från att lämna en depositionsavgift vid uthämtningen. Uthyraren kommer fortfarande att reservera ett belopp på ditt kreditkort som säkerhet under hyrestiden.
Två konkreta scenarier från verkligheten
För att förstå den ekonomiska effekten kan vi jämföra hur två olika resenärer agerar under en semesterresa. Stefan hyr en kombi i Spanien under två veckor i juli. Hyrbilsfirman erbjuder en lokal självriskeliminering för 240 kronor per dygn, vilket motsvarar 3 360 kronor för hela perioden. Eftersom Stefan använder sitt vanliga bankkort från storbanken, som helt saknar hyrbilsskydd, vågar han inte ta risken med en självrisk på 20 000 kronor. Han betalar därför tillägget vid disken och ökar totalkostnaden för bilresan med mer än 40 procent.
Lina gör en motsvarande resa men har förberett sig genom att boka och betala bilen med sitt kreditkort som har inbyggd självriskeliminering. När personalen vid disken varnar för den höga självrisken avböjer hon lugnt det kostsamma tillägget. Under vistelsen backar en okänd bil in i hyrbilens stötfångare på en hotellparkering, och hyrbilsfirman drar en självrisk på 8 500 kronor vid återlämningen. Lina fotograferar skadan, begär in skaderapporten och skickar handlingarna till sitt kortbolag när hon kommer hem. Inom tre veckor har försäkringsbolaget ersatt hela beloppet på 8 500 kronor utan något avdrag. Genom att förstå sitt kort sparade Lina över 3 000 kronor i onödiga tilläggspremier.
Jämför hyrbilsskyddet för alla 105 kort
Att navigera mellan olika bankers villkor kan vara svårt eftersom detaljerna ofta gömmer sig i finstilta villkorsbilagor. Vissa utgivare marknadsför hyrbilsförsäkring som en exklusiv premiumförmån, medan andra erbjuder likvärdiga ersättningsnivåer helt utan extra kostnad. För att ge en tydlig överblick har vi sammanställt samtliga kort i en interaktiv sökfunktion nedan. Här kan du direkt jämföra vilka kort som har skydd och vilken årsavgift som krävs för respektive alternativ.
Datamaterialet visar tydligt att det inte finns något automatiskt samband mellan en hög årsavgift och ett bra självriskskydd vid bilhyra. Flera nischkort och fackliga samarbetskort ger fullt självriskskydd upp till 30 000 kronor utan att ta ut en enda krona i fast årsavgift. Samtidigt saknar merparten av storbankernas vanligaste betalkort helt denna försäkringsförmån. Använd sökfältet för att kontrollera ditt nuvarande kort eller hitta ett kompletterande resekort inför nästa biluthyrning. Filtrera gärna fram gruppen med avgiftsfria kort för att hitta de mest kostnadseffektiva alternativen. Samtliga kort i tabellen är aktiva för ansökan och länkar direkt till kortets fullständiga faktablad.
Begränsningar och fallgropar du måste känna till
Även om ditt kort har hyrbilsförsäkring finns det viktiga begränsningar i villkoren som du måste hålla reda på för att undvika problem. För det första gäller skyddet i regel enbart när du hyr bil av en auktoriserad uthyrningsfirma som bedriver kommersiell verksamhet. Att hyra fordon av privatpersoner via delningsplattformar eller peer-to-peer-tjänster faller normalt utanför försäkringens ramar. För det andra undantar de flesta kortbolag skador orsakade vid körning på icke-asfalterade vägar, grusvägar eller vid terrängkörning. Om du kör på avstängda vägar eller bryter mot hyresavtalet gäller inte försäkringen under några omständigheter.
En annan kritisk fallgrop är hanteringen av alkohol och vårdslöshet i trafiken. Om föraren varit påverkad av alkohol, droger eller gjort sig skyldig till grov vårdslöshet nekas all form av ersättning omedelbart. Det är också vanligt att vissa specifika komponenter, exempelvis underrede, däck, fälgar och vindruta, har särskilda villkor eller undantag hos vissa utgivare. Du bör därför alltid ladda ner och läsa igenom det fullständiga försäkringsbrevet från din kortutgivare innan avresa. Att förlita sig på en kortfattad marknadsföringstext på en webbplats kan sluta i en obehaglig ekonomisk överraskning om en komplicerad skada uppstår.
Metod och datakällor
Denna artikel och tillhörande analys baseras på en systematisk genomgång av samtliga 105 aktiva och ansökningsbara kort på kortfakta.se per september 2026. För varje kort har vi granskat de officiella prislistorna, produktbladen och de fullständiga försäkringsvillkoren från respektive utgivare och försäkringsgivare. Kort som inte längre går att ansöka om har exkluderats från urvalet för att resultatet ska vara relevant för nya konsumenter. Samtliga siffror om årsavgifter och maxersättningar är hämtade direkt från kortens verifierade dataprofiler i vårt system.
Vår granskning uppdateras löpande när kortutgivare eller underliggande försäkringsbolag justerar sina villkor eller ersättningsbelopp. Vi kontrollerar regelbundet ändringar i produktblad och försäkringsbrev för att säkerställa att uppgifterna stämmer överens med gällande marknadsläge. Om en bank ändrar en självrisknivå eller tar bort en förmån uppdateras databasen och tabellen slår automatiskt om vid nästa publicering. Konsumenter rekommenderas dock alltid att verifiera det aktuella försäkringsbrevet inför varje enskild biluthyrning eftersom villkor kan ändras med kort varsel. Källdata finns öppet tillgänglig i widgetens underliggande dataset för den som vill granska eller fördjupa sig i sammanställningen.
Senast uppdaterad: 17 september 2026