
SBAB publicerade den 17 september sitt tredje nummer av Bomarknadsnytt för 2026. Bankens chefsekonom Robert Boije presenterade en tydlig revidering av tidigare kalkyler. Inflationen stiger snabbare än beräknat och den statliga bolånebanken räknar nu med att Riksbanken höjer styrräntan två gånger i närtid. Den första höjningen väntas i december 2026 och den andra i februari 2027. Även om det oväntade inflationsutfallet i augusti försköt den första höjningen från november till december är signalen entydig. Räntefesten för låntagare är över för den här gången, och rörliga räntor på lån och krediter ska upp.
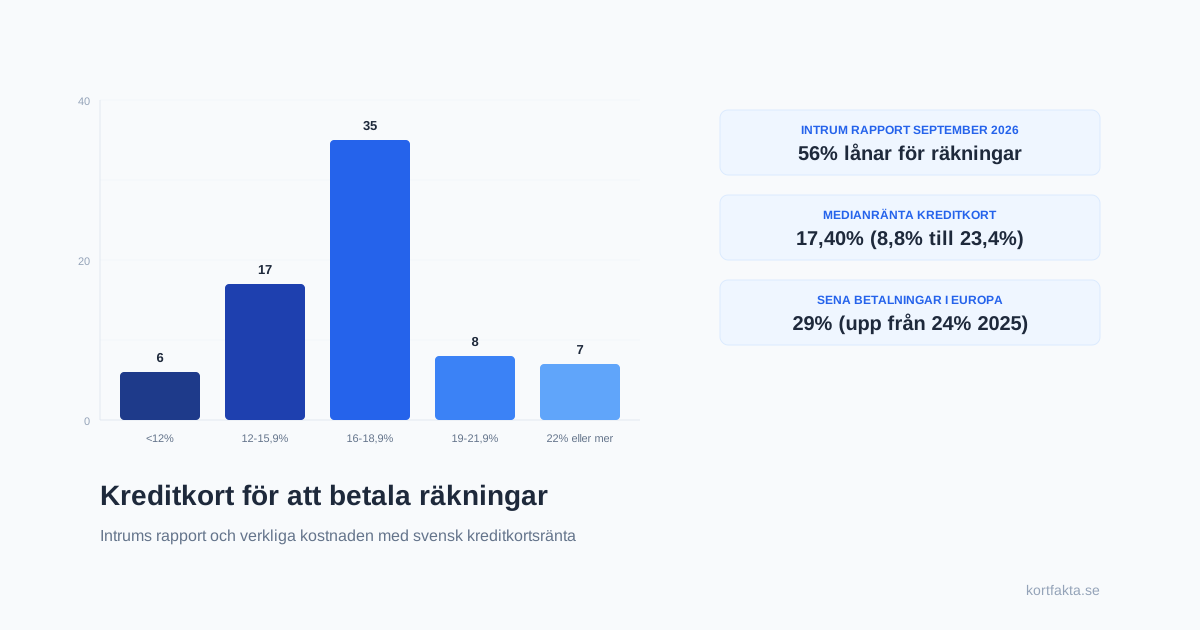
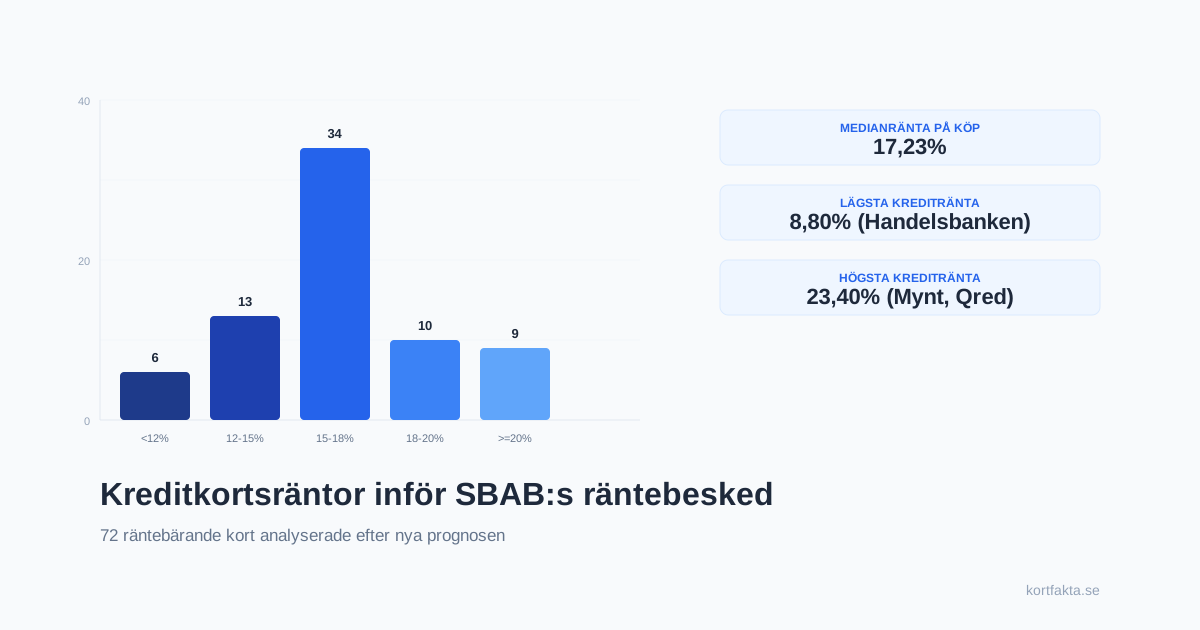
I den allmänna debatten hamnar fokus nästan alltid på bolån och bostadspriser. Men det finns en annan låneform som berör miljontals svenskar varje månad, där marginalerna är betydligt mindre och räntorna redan skyhöga: kreditkorten. Vi gick igenom 105 aktiva kort i vår databas och undersökte villkoren för de 72 kort som har räntebärande köpkredit. Resultatet visar en marknad där medianräntan redan ligger på 17,23 %, och där en ytterligare ränteuppgång slår hårt mot hushåll som rullar skulder mellan månaderna.
SBAB:s reviderade räntebana och logiken bakom beskedet
Den statliga bolånebanken SBAB har under året noga följt Riksbankens penningpolitiska agerande. I rapporten Bomarknadsnytt från den 17 september konstaterar bankens analysavdelning att inflationstrycket i svensk ekonomi vägrar att lägga sig på önskad nivå. Även om siffran för augusti landade något under de mest pessimistiska prognoserna, pekar underliggande faktorer som löneökningar och globala fraktpriser mot förnyad inflation. Därför har SBAB flyttat fram sin prognostiserade räntehöjning från november till december 2026. Den första höjningen väntas bli på 0,25 procentenheter, tätt följd av ytterligare en höjning om 0,25 procentenheter i februari 2027.
Det innebär en samlad uppgång på ett halvt procentenhet inom loppet av fem månader. SBAB understryker att en sådan bana tvingar fram automatiska justeringar i bankernas hela räntestruktur. Rörliga bolåneräntor väntas stiga i princip ett till ett med Riksbankens styrränta. Bundna bolåneräntor på två och fem år har redan börjat röra sig uppåt under förra veckan då marknadsräntorna steg i förväg. När bankernas upplåningskostnader ökar över hela linjen är konsumentkrediter utan säkerhet den första tillgångsposten där marginalerna pressas uppåt.
Många kortkunder invaggas i tron att kreditkortsräntan är fast. Den uppfattningen är helt felaktig i det svenska banksystemet. Så gott som samtliga kreditavtal för konsumentkort har villkor som stipulerar rörlig ränta bunden till referensräntor som STIBOR eller bankens egen basränta. När Riksbanken höjer styrräntan skickar kreditkortsföretagen ut nya ränteavier med trettio dagars varsel. Den skuld du bär med dig i dag blir automatiskt dyrare att finansiera i morgon.
Räntegapet på marknaden: från 8,8 till 23,4 procent
När vi granskar de 72 korten i vår databas framträder en marknad med enorma klyftor mellan olika utgivare. Den nominella krediträntan varierar från 8,80 % hos Handelsbanken Platinum upp till 23,40 % hos nischaktörer som Qred Företagskort och Mynt företagskort. För vanliga privatkort toppas listan av aktörer som Resurs Bank, Norwegian och GF Money där räntan landar på 22,00 % eller mer. Att skillnaden mellan det billigaste och dyraste alternativet är nästan 15 procentenheter visar hur obefintlig räntekonkurrensen är i vardagen.
Majoriteten av alla räntebärande kort, närmare bestämt 34 stycken, samlas i intervallet mellan 15,00 % och 17,99 %. Det är här vi hittar standardkorten från SEB, Swedbank, American Express och Entercard. American Express lägger sig genomgående på 17,99 % för merparten av sina privatkort, däribland SAS Amex Classic och Amex Gold. SEB lägger sina EuroBonus-kort på 17,98 %, medan Swedbanks ordinarie kreditkort landar på 13,55 %.
Endast 6 av 72 kort erbjuder en ränta under 12,00 %. Bland dessa lågräntekort märks Handelsbanken Platinum (8,80 %), Lån & Spar Bank Mastercard (9,95 %) och Nordea Black (10,80 %). Men här finns en tydlig hake som sällan syns i marknadsföringen. Dessa låga räntesatser är nästan uteslutande kopplade till kort med höga årsavgifter eller krav på private banking. Handelsbanken tar 2 400 kr per år för sitt platinakort och Ålandsbanken kräver hela 4 800 kr i årsavgift för sitt World Elite-kort med 11,50 % i ränta.
Den som vill ha ett avgiftsfritt kort med låg ränta har extremt få alternativ. Collector Purple är ett av få undantag med 0 kr i årsavgift och en ränta på 11,95 %. De flesta andra gratiskort, som Norwegian Kreditkort och Resurs Classic, finansierar sin avgiftsfrihet genom att kräva mellan 21,40 % och 22,00 % i kreditränta. Bankerna ger med ena handen och tar tillbaka med råge genom den andra så fort kunden inte betalar hela fakturan vid månadsskiftet.
Konkreta räkneexempel för Stefan och Lina
För att förstå vad SBAB:s förutspådda räntehöjning faktiskt innebär i kronor och ören kan vi titta på två typiska konsumentscenarier. Vi använder våra återkommande exempelpersoner Stefan och Lina, som har helt olika vanor för hur de hanterar sin kortkredit under hösten.
Stefan har renoverat köket under sensommaren och använt sitt Norwegian Kreditkort för inköp av byggmaterial och vitvaror. Han har en utestående skuld på 40 000 kr som han betalar av i jämn takt under tolv månader. Norwegian har ingen årsavgift men en nominell kreditränta på 22,00 %. Om ränteläget förblir oförändrat betalar Stefan ungefär 4 880 kr i rena räntekostnader under avbetalningsperioden. Om SBAB:s prognos slår in och styrräntan höjs med totalt 0,50 procentenheter stiger Stefans kortränta till 22,50 %. Det ökar hans räntekostnad med drygt 110 kr, vilket kan låta hanterbart isolerat. Men den verkliga faran för Stefan är inte höjningen på ett halvt procentenhet, utan att han redan betalar över 400 kr i månaden bara för förmånen att låna pengar på ett kort han trodde var kostnadsfritt.
Lina har en annan profil och bär en rullande kredit på 15 000 kr på sitt Swedbank Kreditkort Mastercard. Kortet har en årsavgift på 195 kr och en kreditränta på 13,55 %. Vid dagens nivå kostar Linas rullande skuld cirka 2 030 kr per år i ren ränta. Om Swedbank följer Riksbankens höjningar med 0,50 procentenheter kliver räntan upp till 14,05 %. Hennes årliga räntekostnad ökar då till 2 108 kr. Lina betalar därmed mindre än hälften så mycket i ränta som Stefan, trots att hennes kort bär en fast årsavgift.
Skillnaden mellan Stefan och Linas situation visar den grundläggande mekaniken på kreditkortsmarknaden. Den som rullar en skuld på ett nischkort med 22,00 % i ränta förlorar tusentals kronor per år jämfört med den som använder ett traditionellt bankkort med 13,55 % i ränta. När marknadsräntorna stiger ökar detta gap ytterligare. Att välja kort baserat enbart på 0 kr i årsavgift blir en ren förlustaffär i samma stund som en oväntad utgift gör att man tvingas delbetala.
Räntefria dagar är din enda verkliga sköld
Kreditkortsbolagens mest lönsamma affärsidé är att locka kunder med bonuspoäng och avgiftsfrihet för att sedan tjäna grova pengar på delbetalningar. Men systemet har en inbyggd säkerhetsventil som konsumenten kan utnyttja. Samtliga 72 kort i vår undersökning har en specificerad period med räntefri kredit, med undantag för enstaka högkostnadskrediter som GF Card. Denna räntefria period varierar kraftigt mellan olika aktörer på den svenska marknaden.
Kort som ICA Bankkort Plus, Miles & More Prime World, BMW Mastercard och Resurs Classic erbjuder upp till 60 dagars räntefrihet. Det ger kunden två fulla månader att reglera skulden innan en enda räntekrona börjar ticka. Andra etablerade kort har snävare marginaler. SEB Credit erbjuder upp till 43 dagar, medan Danske Bank Platinum och Handelsbanken Allkort stannar på 45 dagar. AudiKort Visa och Volkswagenkortet Visa har bantat perioden till endast 39 dagar.
För att den räntefria perioden ska fungera som skydd krävs absolut disciplin. Så länge hela fakturabeloppet betalas före förfallodatumet spelar det ingen roll om krediträntan är 8,80 % eller 23,40 %. Kostnaden för lånet blir exakt 0 kr. Problemet uppstår när kunden utnyttjar möjligheten till lägsta belopp att betala. Då bryts räntefriheten retroaktivt för hela det kvarvarande beloppet, och räntan börjar räknas från inköpsdagen. I en miljö där SBAB flaggar för högre räntor är autogiro på hela månadsfakturan den enskilt viktigaste åtgärden för att undvika räntefällan.
Hur storbankernas marginaler växer när räntan rör sig
Det finns en asymmetri i hur svenska banker hanterar räntejusteringar på kreditkort jämfört med sparkonton och bolån. När Riksbanken sänker styrräntan sänks sparräntorna omgående, medan sänkningen på kreditkort ofta fördröjs eller uteblir helt med hänvisning till ökade kreditrisker. När Riksbanken däremot signalerar höjningar, så som SBAB nu förutser inför vintern, är bankerna snabba att justera upp korträntorna för att försvara sina räntenettomarginaler.
Under perioden då Riksbanken höjde styrräntan från noll till fyra procent mellan 2022 och 2023 steg kreditkortsräntorna i Sverige kraftigt. Men när styrräntan sedan sänktes till 1,75 % följde kreditkortsräntorna inte med nedåt i samma omfattning. Bankerna etablerade en ny och högre basnivå. Vår analys visar att medelräntan bland räntebärande kort i dag är 16,87 %, trots att det allmänna ränteläget har kylts av avsevärt under det senaste året.
Om Riksbanken följer SBAB:s prognos och genomför höjningar i december och februari kommer storbankerna att motivera ytterligare räntehöjningar med ökade upplåningskostnader på interbankmarknaden. För kortinnehavaren innebär det att marginalerna fortsätter att förskjutas till bankens fördel. Den konsument som i dag funderar på att samla sina skulder eller finansiera större inköp bör se över alternativen noggrant. Ett privatlån med rak amortering har i dag en ränta som ofta ligger mellan 6,00 % och 10,00 %, vilket är hälften av vad ett genomsnittligt kreditkort kräver.
Vår bedömning och metodik bakom granskningen
Underlaget för denna analys bygger på de 105 aktiva och sökbara kort som finns i kortfaktas databas per september 2026. Vi har exkluderat renodlade debetkort som saknar kreditfunktion samt avslutade kortprodukter som inte längre tar emot nya ansökningar. Av de kvarvarande korten har 72 stycken en fastställd rörlig kreditränta vid varuköp. Resterande kort utgörs av betalkort utan kreditlina eller kort där räntemodellen inte tillämpar traditionell inköpsränta.
Vi har samlat in uppgifter om nominell kreditränta, effektiv ränta, årsavgifter och antal räntefria dagar direkt från respektive kortutgivares gällande standardvillkor och prislistor. För beräkningarna av SBAB:s framtida räntebana har vi utgått från bankens officiella prognos i Bomarknadsnytt nummer tre 2026, där styrräntan väntas höjas med 0,25 procentenheter i december 2026 och med ytterligare 0,25 procentenheter i februari 2027.
Slutsatsen från vår granskning är entydig. Att använda kreditkort som långsiktigt finansieringsinstrument är en extremt kostsam affär som blir ännu dyrare under de kommande månaderna. Den som använder kortet för bonuspoäng, cashback och reseförsäkringar gör klokt i att fortsätta göra det, under en absolut förutsättning: att varje krona betalas tillbaka innan den räntefria perioden löper ut. För den som bär en befintlig rullande kortskuld är SBAB:s räntebesked en tydlig varningsklocka. Att prioritera amortering av kortkrediter innan december är det mest lönsamma ekonomiska draget ett svenskt hushåll kan göra i höst.