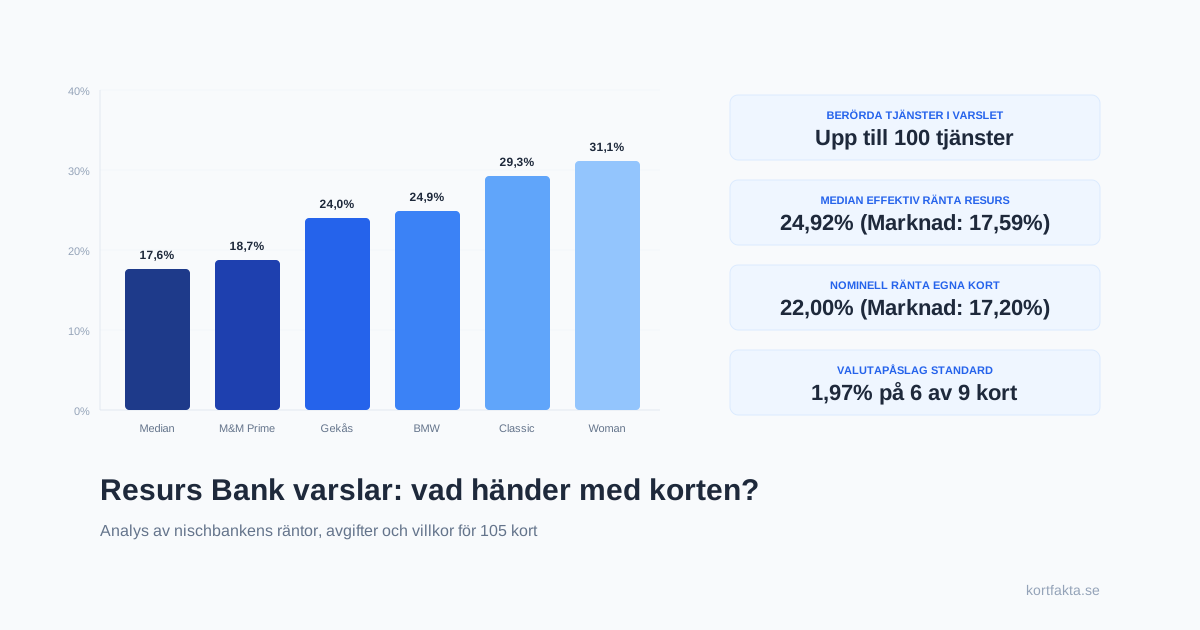

Resurs Bank meddelade nyligen att man varslar upp till 100 anställda i Sverige och Norge. Varslet motsvarar drygt var tionde medarbetare på nischbanken och är en del av ett större sparprogram. Enligt bankens ledning handlar åtgärden om att öka kostnadseffektiviteten och samtidigt flytta fokus mot företagsaffären. Det är en tydlig signal om att den traditionella konsumentkreditmodellen med höga räntor och utdragna delbetalningar är under hård press. Vi bestämde oss därför för att granska hur Resurs Banks kreditkort faktiskt står sig mot resten av den svenska marknaden.
Vi har gått igenom samtliga 104 tillgängliga kreditkort i vår databas och ställt Resurs Banks nio aktiva kort mot marknadens medianvärden. Granskningen omfattar nominell ränta, effektiv ränta, årsavgifter och valutapåslag. Bilden som framträder förklarar varför nischbankerna kämpar i motvind. Resurs Banks egna kort placerar sig genomgående i det absoluta toppskiktet vad gäller räntekostnader, samtidigt som marginalerna pressas av ökade kreditförluster.
Bakgrunden till sparpaketet hos nischbanken
Resurs Bank har under decennier varit en av de mest synliga aktörerna inom svensk konsumentkredit och delbetalning i butik. Affärsmodellen bygger traditionellt på två ben: dels egna kreditkort och privatlån, dels white label-lösningar åt detaljhandelskedjor som vill erbjuda delbetalning i kassan. Under de senaste åren har dock spelplanen förändrats dramatiskt för hela konsumentkreditsektorn. Högre upplåningskostnader, skärpt tillsyn från Finansinspektionen och en allmänt mer återhållsam konsumentmarknad har gjort det dyrare att driva kreditverksamhet mot privatpersoner.
I bankens halvårsrapport för 2026 steg de underliggande kostnaderna, samtidigt som kreditförlusterna krävde fortsatta nedskrivningar. Ledningens svar blev ett sparpaket där upp till 100 tjänster försvinner, framför allt vid huvudkontoret i Helsingborg men även i den norska verksamheten. Parallellt deklarerade vd Magnus Fredin att banken ska skifta tyngdpunkten från privatmarknaden mot företagssegmentet. För de hundratusentals svenskar som redan bär ett Resurs-kort i plånboken väcker detta konkreta frågor om vad man faktiskt betalar för krediten.
Metod för vår genomgång
För att sätta varslet i ett konsumentperspektiv har vi analyserat samtliga 104 kreditkort som går att ansöka om i Sverige idag. Vi har samlat in nominell ränta, lagstadgad effektiv ränta, fasta årsavgifter samt valutapåslag från respektive korts officiella villkor. Resurs Bank ger ut nio aktiva kort på den svenska marknaden, varav sex bär varumärkespartners namn medan tre är bankens egna profilerade kort. För att beräkna marknadens referenspunkter har vi tagit fram medianvärden och medelvärden för samtliga 105 kort.
Kortens effektiva räntor har jämförts utifrån Konsumentverkets standardiserade beräkningsmodell på 20 000 kr i utnyttjad kredit över tolv månader. Denna beräkning fångar upp både den löpande räntan och eventuella administrativa avgifter samt årsavgifter. I analysen har vi också granskat hur valutapåslagen slår mot konsumenter som använder korten vid utlandsköp eller på nätet i utländsk valuta. Samtliga siffror speglar marknadsläget per september 2026 och bygger på verifierade avtalsvillkor.
Ränteläget visar tydliga skillnader mot marknaden
När man granskar räntorna på de 104 tillgängliga korten i Sverige ligger marknadens median för nominell ränta på 17,20 procent. Resurs Banks egna konsumentkort, nämligen Resurs Classic, Resurs Gold och Resurs Woman, har samtliga en nominell ränta på exakt 22,00 procent. Det placerar bankens egna kort nästan fem procentenheter över marknadens mittpunkt. Partnerkorten uppvisar större spridning, där BMW Mastercard ligger på 18,90 procent och Gekåskortet på 19,80 procent, medan Miles and More Prime World stannar på 14,32 procent.
Den effektiva räntan ger en ännu skarpare bild av vad lånet faktiskt kostar kunden över ett helt år. På den svenska marknaden som helhet är medianen för effektiv ränta 17,59 procent bland kort med räntekredit. För Resurs Banks nio kort hamnar medianen på hela 24,92 procent. Resurs Woman toppar listan med en effektiv ränta på 31,12 procent, tätt följd av Resurs Gold på 30,67 procent och Resurs Classic på 29,25 procent. Det innebär att en kund som delbetalar en skuld hos Resurs Bank betalar betydligt mer än genomsnittet på den svenska marknaden.
Partnerkorten och detaljhandelns samarbeten
Resurs Bank har byggt en stor del av sin volym genom att ge ut kort åt externa varumärken. Bland dessa hittar vi Gekåskortet, Åhléns Mastercard och BMW Mastercard samt flygkortet Miles and More. För partnerföretagen är samarbetet ett sätt att driva kundlojalitet och samla bonuspoäng, medan banken sköter kreditrisken och tjänar pengar på ränteintäkterna. Gekåskortet har ingen årsavgift men tar ut en nominell ränta på 19,80 procent och en effektiv ränta på 24,04 procent om kunden väljer att skjuta upp betalningen.
Åhléns Mastercard tillämpar en rörlig räntesats i spannet 9,90 till 19,99 procent, med en effektiv ränta mellan 14,00 och 29,00 procent beroende på kundens individuella kreditvärdighet. För premiumkortet Miles and More Prime World är den nominella räntan lägre på 14,32 procent, men där tillkommer en fast årsavgift på 1 188 kr som driver upp den effektiva räntan till 18,69 procent. Gemensamt för nästan samtliga partnerkort är att de har upp till 60 räntefria dagar, vilket är längre än marknadens standard på 45 till 55 dagar. Den som alltid betalar sin faktura fullt ut klarar sig därmed undan räntekostnaden helt.
Valutapåslag och avgifter utanför Sverige
Förutom räntekostnaden är valutapåslaget en central intäktskälla för kortutgivare när svenskar handlar utomlands eller på utländska sajter. På den svenska marknaden är medianen för valutapåslag 1,65 procent, och 23 av 104 kort saknar valutapåslag helt. Hos Resurs Bank ser prisbilden annorlunda ut. Sex av de nio tillgängliga korten har ett fast valutapåslag på 1,97 procent, vilket ligger märkbart över marknadsmedianen.
De enda undantagen är Porsche Card som har noll procent i valutapåslag men vänder sig till en ytterst smal målgrupp, samt Åhléns Mastercard och Gekåskortet som båda tar 1,50 procent. För en konsument som spenderar 30 000 kr i utländsk valuta per år innebär ett påslag på 1,97 procent en extra kostnad på 591 kr. Det är pengar som dras automatiskt vid varje transaktion utan att visas som en separat post på fakturan. I kombination med höga räntenivåer gör detta korten relativt kostsamma att använda utanför Sverige.
Stefan köper vitvaror på delbetalning
För att förstå hur räntekostnaden slår i vardagen kan vi titta på ett konkret scenario med Stefan, 42 år, som renoverar köket. Stefan köper nya vitvaror för 20 000 kr och väljer att betala med sitt Resurs Classic, som han skaffade i samband med ett tidigare butiksköp. Kortet har noll kronor i årsavgift, vilket fick Stefan att tro att det var ett billigt alternativ. Han tänker att han ska beta av skulden i lugn och ro under tolv månaders tid.
Med en nominell ränta på 22,00 procent och en effektiv ränta på 29,25 procent blir ränte- och aviseringskostnaden kännbar. Under årets lopp betalar Stefan drygt 3 000 kr enbart i ränta och administrativa avgifter för att finansiera vitvarorna. Hade Stefan istället använt ett standardkort från exempelvis en storbank med 15 procent i ränta, eller ett nischkort som Miles and More Prime World med 14,32 procent i ränta, hade räntekostnaden blivit betydligt lägre. Om han dessutom hade valt ett vanligt privatlån med 7 procents ränta hade totalkostnaden minskat med mer än hälften.
Lina planerar inköpen på Ullared
Lina, 31 år, besöker varuhuset i Ullared två gånger per år för att storhandla kläder och husgeråd till familjen. Hon har skaffat Gekåskortet via Resurs Bank för att samla poäng på alla sina inköp. Kortet ger henne en poäng per krona hos Gekås och en halv poäng per krona på övriga inköp, och saknar fast årsavgift. Lina handlar för totalt 25 000 kr per år på varuhuset och betalar alltid hela månadsfakturan via autogiro så fort den anländer i brevlådan.
För Lina fungerar kortet utmärkt eftersom hon utnyttjar de upp till 60 räntefria dagarna och därmed aldrig betalar en enda krona i ränta. Hennes intjänade bonuscheckar ger henne ett par hundralappar i rabatt varje år. Men om Lina vid ett tillfälle skulle missa att betala hela beloppet slår räntan på 19,80 procent till omedelbart från förfallodagen. Skulle en skuld på 15 000 kr bli liggande i sex månader raderas värdet av flera års intjänade bonuscheckar ut på ett enda bräde.
Jämförande data för samtliga kreditkort
För att ge en fullständig och transparent överblick har vi sammanställt data för samtliga 104 aktiva kreditkort på den svenska marknaden. I verktyget nedan kan du själv granska hur Resurs Banks villkor står sig i direkt konkurrens med andra banker och kortutgivare. Tabellen inkluderar både nominella räntesatser, lagstadgade effektiva räntor enligt Konsumentverkets standardmodell samt fasta årsavgifter och valutapåslag. Du kan klicka på valfri kolumnrubrik för att sortera korten i stigande eller fallande ordning utifrån den parameter som intresserar dig mest.
Med hjälp av sökfältet kan du snabbt filtrera fram en specifik bank eller ett visst kortnamn för att granska villkoren i detalj. Väljer du filtret för enbart Resurs Bank visas samtliga nio aktiva kort samlade på ett ställe. Det gör det enkelt att se hur räntenivån skiljer sig mellan exempelvis nischade partnerkort och bankens egna standardkort. Varje kortnamn i tabellen leder direkt vidare till vår fullständiga analys och oberoende granskning av kortets alla villkor. Information som denna gör det enklare att fatta välgrundade beslut och undvika onödiga ränteutgifter i vardagsekonomin.
Vad sparprogrammet betyder för kortkunderna
Att en nischbank varslar drygt tio procent av sin personalstyrka innebär inte att befintliga kort slutar fungera imorgon. Däremot speglar åtgärden en djupare omställning i affärsstrategin där konsumentmarknaden nedprioriteras till förmån för mer lönsamma företagskunder. För dig som redan har ett kort från Resurs Bank finns det i dagsläget ingen anledning till panik, men det är ett utmärkt tillfälle att göra en genomgång av dina verkliga kostnader.
Om du har för vana att låta krediten rulla vidare varje månad bör du räkna på vad den effektiva räntan faktiskt kostar dig per år. Med räntenivåer runt 24 till 31 procent finns det betydande summor att spara genom att samla lånen eller byta till ett kort med lägre kreditränta. Om du däremot uteslutande använder kortet för att samla poäng och betalar hela beloppet inom de räntefria dagarna påverkas du inte alls av räntenivån. Det centrala är att känna till villkoren och aldrig använda ett högkostnadskort som en långsiktig kreditlina.
Ett sunt sätt att förhålla sig till nischbankernas kort är att alltid skilja mellan betalfunktion och finansieringsfunktion. Betalfunktionen, med upp till 60 räntefria dagar och bonusförmåner, är ofta konkurrenskraftig och kostnadsfri så länge du håller dig inom tidsfristen. Finansieringsfunktionen däremot, där du skjuter upp betalningen över tid, är ett av marknadens dyraste sätt att låna pengar. När marginalerna krymper och bankerna skär ner på personal är det extra viktigt att du som konsument har full kontroll över vad du faktiskt betalar. Att regelbundet ifrågasätta sina kortvillkor och jämföra mot marknadsstandarden är det mest effektiva skyddet mot onödiga ränteutgifter.