
Bokföra köp med företagskort: kvitto, moms och kredit
Ett företagskort gör det lättare att samla inköp, men kortköpet bokför sig inte självt. Kortutdraget visar att pengar har dragits eller att en skuld har uppstått. Det visar inte alltid vad företaget köpte, om köpet hör till verksamheten eller om momsen får dras av. Därför behöver varje affärshändelse kopplas till rätt underlag och bokföras enligt företagets bokföringsmetod.
Den viktigaste skillnaden i den löpande bokföringen är om kortet drar pengar direkt från företagskontot eller om kortköpen först samlas på en faktura. Med debetkort bokförs betalningen mot bankkontot. Med kreditkort bokförs inköpet normalt mot en skuld till kortutgivaren, som regleras när kortfakturan betalas. Kontona och stegen kan skilja sig mellan bokföringsprogram. Principen är densamma: kostnaden hör till inköpet, medan betalningen av kortfakturan reglerar skulden.
Börja med att skilja på debetkort och kreditkort
Ett företagskort kan vara kopplat direkt till företagets konto eller ge en separat kredit. De kan se lika ut i kortläsaren, men bokföringen blir inte identisk.
Med ett debetkort dras köpesumman från företagets bankkonto i samband med köpet. I bokföringen redovisas inköpet på relevant kostnads- eller tillgångskonto och eventuell avdragsgill ingående moms mot bankkontot. Kortutdraget visar att betalningen dragits, men kvittot visar vilken vara eller tjänst som faktiskt köptes.
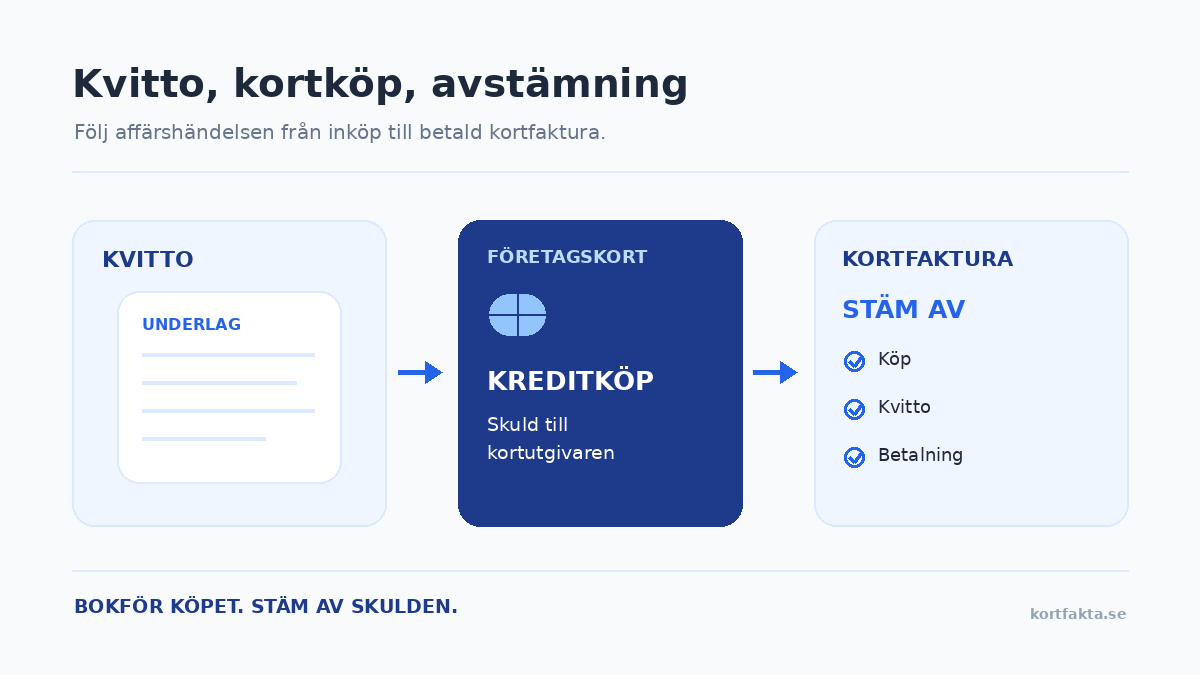
Med ett kreditkort belastas inte bankkontot vid köptillfället. I stället får företaget en skuld till kortutgivaren. Skatteverket förklarar att en förändring av företagets tillgångar eller skulder är en affärshändelse som ska bokföras enligt reglerna om bokföring. När kortfakturan sedan betalas minskar bankkontot och kortskulden regleras. Om man bokför hela kortfakturan som en ny kostnad riskerar samma inköp att bokföras två gånger.
Vid ett kreditkortsköp skiljer du därför på två händelser: först registreras inköpet och skulden till kortutgivaren, sedan bokförs betalningen av fakturan mot den skulden och företagets bankkonto. Om köpet ger rätt till momsavdrag redovisas den avdragsgilla momsen enligt underlaget, inte utifrån kortutdragets totalsumma. När kortfakturan betalas ska ett redan bokfört inköp inte läggas in som en ny kostnad. Om kortutgivaren skickar en samlingsfaktura som bokförs som leverantörsfaktura kan bokföringsprogrammet lägga in ett extra steg innan skulden regleras mot bankkontot. Följ företagets bokföringsmetod och kontoplan; kontonamn och tekniska arbetsflöden kan skilja sig mellan program.
Debetkort och kreditkort är inte samma sak som bokföringsmetod
Blanda inte ihop betalningssättet med företagets metod för löpande bokföring. Faktureringsmetoden och kontantmetoden avgör när inköpet och skulden bokförs. Kreditkort eller debetkort beskriver hur betalningen går till.
Med faktureringsmetoden bokförs affärshändelser när de inträffar, och själva betalningen bokförs separat. För ett kreditkort innebär det i normalfallet att inköpet och skulden till kortutgivaren registreras när företaget genomför köpet. När kortfakturan betalas bokas skulden bort mot bankkontot.
Med kontantmetoden får företag som uppfyller villkoren bokföra affärshändelser vid betalning. För ett kreditkort kan köpdagen, kortutgivarens faktura och dragningen från företagskontot infalla på olika datum. Stäm av hur företagets bokföringsprogram hanterar kortköpet, så att inköpet inte utelämnas eller dubbelbokas. Vid räkenskapsårets slut ska obetalda fordringar och skulder bokföras även med kontantmetoden. Ett köp nära årsskiftet får därför inte glömmas bara för att kortfakturan betalas senare. Skatteverket beskriver villkoren och årsskiftesregeln i sin vägledning om bokföring och bokslut.
Kontrollera vilken metod företaget faktiskt använder innan du bokför. Att ett bokföringsprogram erbjuder en särskild mall för kreditkortsfakturor betyder inte att den passar alla företag eller alla bokföringsmetoder.
Kvitto och kortutdrag har olika jobb
Kortutdraget är bra för avstämning: där ser du datum, belopp, valuta och att kortutgivaren har registrerat transaktionen. Men ett kortutdrag beskriver ofta inte tillräckligt tydligt vad företaget köpte. Kvitto eller faktura visar vad köpet avsåg och är underlag för att bedöma kostnad och eventuell moms.
Spara därför underlag för varje köp. Se till att det går att förstå vem som sålde, vad företaget köpte, när affärshändelsen skedde, vilket belopp det gällde och hur momsen hanterats. En verifikation kan bestå av flera handlingar, till exempel kvitto plus orderbekräftelse eller kvitto plus kompletterande anteckning. Kortfakturan kan hjälpa till att binda ihop periodens inköp, men ersätter inte automatiskt de enskilda kvittona.
Om ett kvitto saknas, be säljaren om en kopia eller en fullständig faktura. Om det inte går, dokumentera affärshändelsen så noggrant som möjligt och spara det stöd som finns, till exempel korttransaktion, orderbekräftelse och en daterad anteckning om inköpet och dess syfte. Det kan förbättra spårbarheten, men skapar inte i sig rätt att dra av moms när det saknas ett underlag som uppfyller momsreglerna.
Kontrollera fakturan innan du drar av moms
Ett köp med företagets kort ger inte automatiskt rätt till momsavdrag. Köpet måste höra till verksamheten, och underlaget behöver styrka det momsavdrag företaget gör. Skatteverket anger att avdragsrätten beror på användningen och att moms inte får dras av för inköp som ska användas privat eller hör till verksamhet som inte ger avdragsrätt. Vid blandad användning kan avdraget behöva begränsas. Läs Skatteverkets vägledning om inköp till företaget.
För ett inköp där fakturans totalbelopp inte överstiger 4 000 kronor inklusive moms får säljaren i vissa fall utfärda en förenklad faktura. Den måste ändå innehålla vissa uppgifter, bland annat datum, identifiering av säljaren, vad som sålts och uppgift om moms eller hur den kan beräknas. Över 4 000 kronor behöver företaget normalt en fullständig faktura för att styrka momsavdraget. Läs detaljerna hos Skatteverket under reglerna om fakturering.
Köp från utländska leverantörer, till exempel programvaror och digitala tjänster, kräver extra kontroll. Säljaren kan fakturera utan svensk moms, samtidigt som företaget kan behöva redovisa svensk moms enligt reglerna om omvänd betalningsskyldighet. Läs Skatteverkets vägledning om tjänster från andra EU-länder och den separata vägledningen om tjänster från länder utanför EU. Betalkortet ändrar inte dessa momsregler.
Så bokför du kortfakturan utan dubbelräkning
När kortfakturan kommer, stäm av den mot köptransaktionerna och underlagen. Summan ska gå att förklara: inköp, eventuella återbetalningar, kortavgifter, ränta, valutapåslag och andra justeringar. Dela upp posterna efter vad de faktiskt avser. Bokför inte alla rader som en enda ospecificerad kostnad bara för att banken drar ett samlat belopp.
Tänk dig att en anställd köper kontorsmaterial för verksamheten med ett företagskreditkort. Spara butikskvittot, matcha det mot köpet i kortutdraget och bokför inköpet enligt företagets metod. När kortfakturan kommer ska köpet kunna prickas av mot just det kvittot; när fakturan betalas regleras kortskulden. Om kvittot saknas eller företaget inte kan visa att materialet hör till arbetet, ska du inte dra av moms bara för att posten syns på kortfakturan.
Om köp och skulder redan bokförts var för sig med faktureringsmetoden ska betalningen av kortfakturan normalt minska kortskulden. Den ska inte lägga till kostnaderna en gång till. Om bokföringsprogrammet först bokar upp kortköpen som kortskuld och därefter registrerar kortfakturan som leverantörsskuld, stäm av överföringen mellan dessa skuldkonton innan betalningen från banken bokförs.
Med kontantmetoden kan kortinköpen i stället bokföras i samband med betalningen av fakturan, beroende på företagets upplägg och bokföringsprogram. Bifoga då de kvitton och fakturor som ingår i periodens betalning och se till att varje köp fortfarande kan följas separat. Vid årsbokslutet ska obetalda skulder tas med.
Ta också med återbetalningar och krediteringar. Om en vara lämnas tillbaka, ska kreditnotan eller returbekräftelsen kopplas till det ursprungliga inköpet så att kostnad, moms och skuld blir rätt. Om en transaktion visar sig vara obehörig eller bestrids, dokumentera kontakten med kortutgivaren och bokför den slutliga regleringen när den är klar. Låt inte en tillfällig reservation eller en pågående tvist se ut som ett definitivt köp utan att kontrollera vad som faktiskt hänt.
Kortavgifter, ränta och köp i annan valuta
Kortfakturan kan innehålla mer än priset på varorna. Håll isär årsavgift eller månadsavgift, valutapåslag, uttagsavgift och kreditränta från själva inköpen. En avgift är inte automatiskt en del av samma kostnadskonto som varan, och en rad på kortfakturan visar inte i sig att det finns avdragsgill moms. Kontrollera hur kortutgivaren beskriver avgiften och vilket underlag som finns innan du bokför den. Lägg inte in ingående moms bara för att totalsumman innehåller en avgift.
Vid köp i utländsk valuta ska bokföringen gå att stämma av mot kortutgivarens debitering i svenska kronor. Spara säljarens kvitto med ursprunglig valuta och kortfakturan eller transaktionsunderlaget som visar det belopp som faktiskt debiterats. Om ett valutapåslag eller en annan avgift tillkommer, särredovisa den så att differensen mellan kvittots belopp och bankens debitering går att förklara. För digitala tjänster från utlandet kan även momsbehandlingen skilja sig från ett vanligt svenskt kvitto, så granska både säljarens faktura och reglerna för inköp från andra länder innan deklarationen lämnas.
Privata köp och anställdas utlägg
Betalar någon ett privat köp med företagets kort blir det inte en avdragsgill företagskostnad bara för att betalningen gick från företagets konto. Spara ändå underlaget och rätta bokföringen så att köpet inte ligger kvar som en verksamhetskostnad eller som avdragsgill ingående moms.
I en enskild näringsverksamhet bokförs privata betalningar med företagets medel som egna uttag, inte som kostnader i resultatet. Ett eget uttag är inte lön och beskattas inte som en separat kostnad; beskattningen utgår i stället från verksamhetens resultat. Se Skatteverkets sidor om egna uttag och privata utgifter.
I ett aktiebolag är bolaget en egen juridisk person. Behandla därför inte ägarens privata köp som ett eget uttag på samma sätt som i en enskild firma. Företaget behöver reda ut om beloppet ska återbetalas eller behandlas på annat sätt, exempelvis som lön eller skattepliktig förmån. Den korrekta hanteringen beror på omständigheterna. Skatteverket beskriver hur privata kostnader som arbetsgivaren betalar kan bli en skattepliktig förmån i sin vägledning om förmåner. Om ett privat köp redan bokförts som företagskostnad, rätta både kostnaden och eventuell moms i stället för att bara lägga till en förklarande kommentar.
Om en anställd köper något för arbetsgivarens räkning är affärshändelsen företagets även när den anställde tillfälligt betalar själv. Bokför inköpet med kvittot och den skuld eller ersättning som företaget ska betala. Bokföringsnämnden förklarar att kvittot som den anställde fått för företagets räkning ska hanteras som företagets verifikation och att ett digitalt mottaget kvitto ska sparas i det elektroniska format det togs emot i. Läs BFN:s frågor och svar om arkivering.
Spara underlagen i rätt format
Bokföringsmaterial ska hållas ordnat och sparas i minst sju år. Tiden räknas från utgången av det kalenderår då räkenskapsåret avslutades. Det gäller bland annat kvitton och fakturor som används som verifikationer. Skatteverket beskriver också att företaget sedan den 1 juli 2024 kan kasta ett papperskvitto efter digitalisering, förutsatt att överföringen görs så att uppgifterna inte riskerar att förändras eller försvinna. Spara däremot digitala original i det format de togs emot i. Se Skatteverkets regler om bokföring och BFN:s vägledning om digitala underlag.
Ha gärna ett enkelt arbetsflöde: fota eller ladda upp kvittot direkt efter köpet, skriv vad inköpet användes till om det inte framgår, matcha sedan kvittot mot korttransaktionen. Vänta inte till kvartalsslutet med att leta efter underlag. Om kortutgivaren eller bokföringsprogrammet har automatisk kvittohantering kan den spara handpåläggning, men kontrollera ändå att bild, datum, belopp, valuta och moms stämmer mot originalet.
Vilket kort passar bokföringen bäst?
Det finns inget företagskort som i sig garanterar rätt bokföring eller momsavdrag. Välj efter hur företaget betalar och samlar in underlag. Qred Företagskort och Mynt företagskort är två företagskreditkort som kan skapa en separat skuld till kortutgivaren; se Qred via Kortfakta (officiell produktinformation) och Mynts information om företagskort. Namnet på kortet ändrar inte avdragsrätten eller bokföringsmetoden: stäm av varje köp mot dess underlag och bokför betalningen när den sker. Mynt beskriver sin lösning med kvittohantering och bokföringsintegration på sidan om utgiftshantering för företag: kvitton kan matchas mot köp och underlagen exporteras till bokföringssystemet. Sådana funktioner kan minska manuellt arbete, men du behöver fortfarande kontrollera att underlagen stämmer. Jämför kortens betalningsupplägg och kvittoflöde med det bokföringsprogram företaget faktiskt använder.
Min bedömning: ett kreditkort passar bäst för ett företag som vill samla många separata inköp på en månadsfaktura och som faktiskt stämmer av varje kvitto. Det passar sämre om kortfakturan betalas utan att underlagen samlas in, eller om månadsbetalningen leder till att samma inköp bokförs två gånger. Ett debetkort ger en enklare koppling till bankkontot, men löser inte problemet med borttappade kvitton eller privata köp. Välj det flöde som gör det lättast för den som sköter bokföringen att se både inköpet och betalningen.
Snabb checklista före bokföring
- Kontrollera om kortet är debet eller kredit och vilken bokföringsmetod företaget använder.
- Matcha varje korttransaktion mot ett kvitto eller en faktura som beskriver inköpet.
- Bedöm om köpet hör till verksamheten och om hela eller delar av momsen får dras av.
- Separera kostnader, moms, kortskuld, kortavgifter, ränta och återbetalningar.
- Bokför kreditkortsfakturan som betalning av skuld, om köpen redan bokförts.
- Stäm av kortutdrag, kortfaktura och bankkonto innan perioden avslutas.
- Rätta privata köp och bokför obetalda skulder vid årsskiftet.
- Arkivera kvitton, fakturor och tillhörande underlag i minst sju år.
Kortet är alltså bara betalningssättet. Det är kvittot eller fakturan, företagets användning av köpet och bokföringsmetoden som avgör hur affärshändelsen ska dokumenteras och bokföras. Vid osäkra momsfrågor, privata köp i aktiebolag eller inköp från utlandet bör du stämma av den konkreta transaktionen med redovisningskonsult eller Skatteverket innan du lämnar momsdeklarationen.
Företagskort med olika bokföringsflöden
Qred samlar köp på en kreditfaktura. Mynt har digital kvittohantering och bokföringskoppling. Kontrollera alltid underlagen och kortens aktuella villkor.