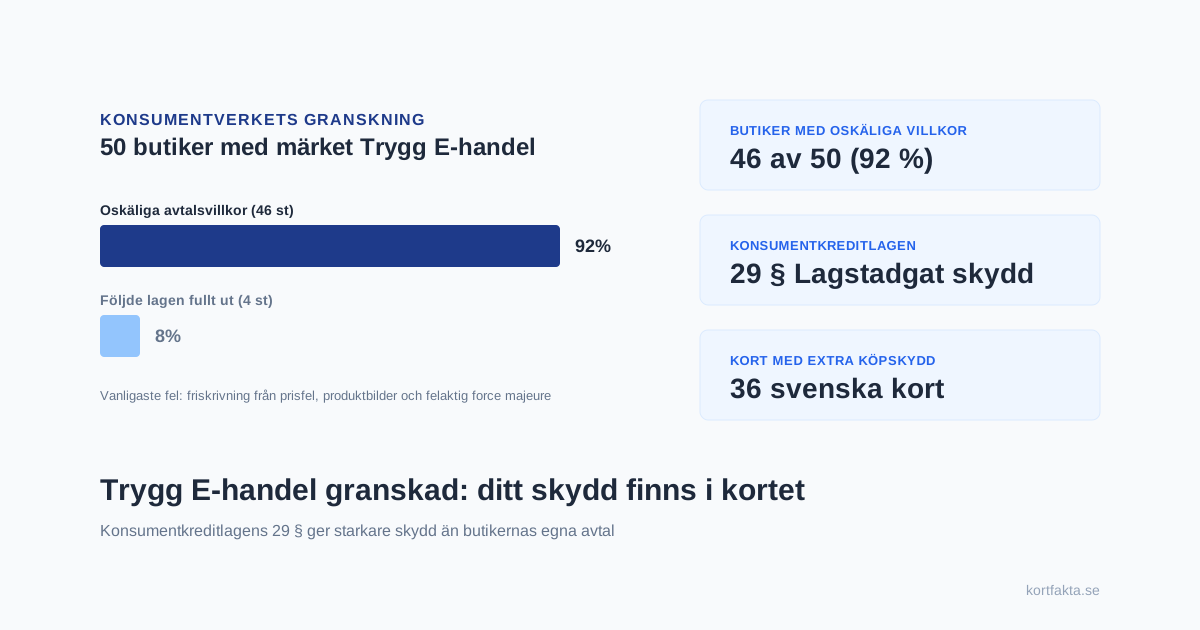

Konsumentverket publicerade nyligen resultatet av en omfattande granskning av svensk nätbutikshandel. Myndigheten synade 50 nätbutiker som alla bär Svensk Handels kvalitetsmärkning Trygg E-handel. Resultatet är anmärkningsvärt: 46 av de 50 granskade bolagen bröt mot konsumenträtten och använde oskäliga avtalsvillkor.
Tillsynsärenden har öppnats mot samtliga 46 butiker, som har fått fram till slutet av september 2026 på sig att förklara hur de tänker rätta till avtalen.
För nätshoppare visar granskningen en obekväm verklighet. Märket som ska garantera trygghet på nätet har i nio fall av tio släppt igenom villkor som berövar köparen lagstadgade rättigheter. Det verkliga konsumentskyddet vid nätköp kommer inte från butikernas egna sigill, utan från betalmetoden: kreditkortet och konsumentkreditlagens 29 §.
Vad butikerna försökte friskriva sig ifrån
Enligt Konsumentverkets granskning handlar de vanligaste bristerna om att butikerna försökt smita från sitt lagstadgade ansvar gentemot köparen:
- Felaktiga priser: Flera butiker förbehöll sig rätten att ensidigt häva köp eller ändra priset i efterhand om varan råkat prismärkas fel. Enligt gällande rätt gäller ett ingånget avtal, såvida inte kunden borde ha insett att priset var uppenbart orimligt (ond tro).
- Felaktiga produktbilder och texter: Butiker friskrev sig från ansvar om varan i verkligheten inte stämde överens med beskrivningen på sajten. Enligt konsumentköplagen är varan felaktig om den avviker från bild eller text som lämnats vid köpet.
- Slentrianmässig force majeure: Butiker hänvisade till force majeure för att slippa leverera eller kompensera kunder. Begreppet force majeure existerar inte ens i konsumentköplagen.
- Skadeståndsansvar: Flera företag lade in klausuler som avsåg att helt ta bort köparens rätt till skadestånd vid förseningar eller fel.
Det rör sig alltså inte om små detaljer i köpvillkoren. Det handlar om grundläggande rättigheter som riksdagen stiftat till konsumentens fördel och som ingen butik har rätt att avtala bort.
Konsumentkreditlagens 29 § är ditt verkliga skydd
När en nätbutik trilskas, vägrar ersätta en felaktig vara eller går i konkurs innan paketet hunnit fram uppstår frågan hur du får pengarna tillbaka.
Om du betalat direkt via Swish eller med ett vanligt debetkort kopplat till lönekontot är du helt i butikens våld. Har butiken dragit dina pengar och vägrar svara får du driva tvisten själv hos Allmänna reklamationsnämnden (ARN) eller Kronofogden. Går butiken i konkurs är pengarna borta i princip omedelbart.
Betalar du i stället med kreditkort kliver konsumentkreditlagens 29 § in.
Paragrafen stadgar att kreditgivaren har ett gemensamt och solidariskt ansvar med säljaren:
“Vid kreditköp får konsumenten mot kreditgivarens krav på betalning göra samma invändningar på grund av köpet som han eller hon kan göra mot säljaren.”
Det betyder på ren svenska: om nätbutiken levererar trasiga prylar, en vara som inte motsvarar beskrivningen, eller struntar i att leverera alls, kan du kräva tillbaka hela summan direkt från kortutgivaren (SEB, Handelsbanken, Swedbank, Santander, Entercard eller vilken bank som än gett ut ditt kreditkort). Banken är enligt lag skyldig att hålla dig skadeslös om butiken inte fullgör sina förpliktelser.
Kortreklamation trumfar butikens köpvillkor
Förfarandet kallas kortreklamation (chargeback) och regleras av både svensk lag och de internationella kortnätverken Visa och Mastercard.
Kortreklamation fungerar enkelt i praktiken:
- Reklamera först hos butiken: Skicka ett meddelande via mejl eller kontaktformulär där du förklarar felet och begär återbetalning. Spara alltid underlag på kontakten.
- Om butiken trilskas eller ignorerar: Gå till din kortutgivares internetbank eller app och öppna ett reklamationsärende.
- Bifoga underlag: Ladda upp kvitto, orderbekräftelse och kopia på mejlet där butiken vägrar hjälpa dig eller inte svarar.
- Banken krediterar: Kortutgivaren krediterar fakturan eller återför pengarna medan de driver kravet mot handlarens bank (inlösaren).
Oavsett vad butiken skrivit i sina villkor om force majeure eller friskrivningar för felaktiga produktbilder kan butiken inte avtala bort din lagstadgade rätt enligt konsumentkreditlagen. Banken granskar ärendet utifrån tvingande konsumentlagstiftning, inte utifrån butikens egna godtyckliga regler.
Extra köpskydd bland 36 svenska kort
Utöver det grundläggande skyddet i konsumentkreditlagen finns det 36 kort i vår databas med 103 aktiva kort som inkluderar ytterligare köpskyddsförsäkringar direkt på kortet.
Dessa försäkringar träder in i situationer där lagen normalt inte kräver att säljaren eller banken tar notan:
- Allrisk och drulle: Täcker plötsliga och oförutsedda skador på hemelektronik eller vitvaror under de första 60 till 90 dagarna efter inköpet.
- Förlängd garanti: Flera kort lägger automatiskt på ett extra garantiår på hemelektronik utöver tillverkarens ettåriga fabriksgaranti.
- Prisskydd: Om du köper en vara och hittar exakt samma vara till ett lägre ordinarie pris inom 30 till 90 dagar, ersätter kortets försäkring mellanskillnaden.
Exempel på kort med sådana skydd finns i alla prissegment. Årsavgiftsfria kort som CarPay och Collector Purple har automatiskt köpskydd kopplat till köp. Bland mellanpriskorten har exempelvis Eurocard Gold (årsavgift 525 kr) och First Card (årsavgift 595 kr) omfattande leveransskydd och allrisk.
Så agerar du vid nätköp framöver
Konsumentverkets tillsyn visar att du inte kan lita blint på en kvalitetslogotyp i sidfoten på en nätbutik. När 46 av 50 certifierade butiker använder olagliga villkor är märkningen ingen garanti för ett korrekt bemötande vid problem.
Tre konkreta regler minimerar dina risker vid e-handel:
- Betala nätköp med kreditkort, inte direktbetalning eller debetkort. Då skyddas du alltid av konsumentkreditlagens 29 § om varan inte kommer eller är felaktig.
- Dokumentera köpet. Spara orderbekräftelse, spårningsnummer och ta skärmdumpar på produktbeskrivningen om du handlar från en mindre känd aktör.
- Tveka inte att göra kortreklamation. Om butiken hänvisar till påhittade villkor som force majeure eller friskrivningar för felaktiga bilder behöver du inte ödsla tid på ändlösa mejlväxlingar. Skicka ärendet vidare till din kortutgivare.