
Nordiska Bank meddelade den 18 september 2026 att de tecknat ett samarbetsavtal med Miles & More, lojalitetsprogrammet för flygbolagskoncernen Lufthansa Group. Avtalet innebär att Nordiska tar över utgivningen av Lufthansas officiella kreditkort i Sverige och Norge från och med början av 2027. Affären genomförs via bankens tekniska plattform för kortutgivning, vilket markerar ett tydligt trendbrott mot hur tidigare partnerprogram administrerats i Norden. Resurs Bank har hanterat Miles & More-korten i Sverige under flera år, men nu byter flygjätten partner för att ta ett hårdare grepp om kundrelationen. Detta sker samtidigt som SAS nyligen bytt allians från Star Alliance till SkyTeam, vilket lämnat ett stort tomrum bland skandinaviska frekventa resenärer som vill samla poäng inom Star Alliance.
För att sätta den nya flygkortssatsningen i ett sammanhang har vi gått igenom samtliga 103 aktiva kreditkort i vår databas. Vi har granskat årsavgifter, valutapåslag, räntor och poängintjäning för marknadens alla lojalitetskort. Bilden visar att flygkreditkort ofta kostar betydligt mer än vanliga konsumentkort, samtidigt som de dolda kostnaderna utomlands snabbt äter upp värdet av intjänade flygmil. Många kortinnehavare betalar tusentals kronor varje år utan att någonsin utnyttja poängen till deras fulla potential. Den som jagar poäng utan att räkna på marginalerna riskerar att betala dyrt för sina förmåner. Vår undersökning visar tydligt var gränserna går mellan lönsamhet och ren förlustaffär. Det krävs en genomtänkt plan för att motivera de höga fasta kostnaderna. Lojalitetsprogrammen är utformade för att gynna flygbolagen i första hand och resenärerna i andra hand. Vi visar hur du synar kalkylen innan du tecknar ett avtal.
Skiftet från Resurs Bank till Nordiska
Lufthansa Groups beslut att flytta sitt kortprogram från Resurs Bank till Nordiska Bank sker inte i ett vakuum. Resurs Bank har under det senaste året genomfört kraftiga besparingar och aviserat personalneddragningar för att hantera stigande kreditförluster inom sin konsumentkreditportfölj. Samtidigt har bankens tekniska system för lojalitetskort dragits med äldre infrastrukturlösningar som gett flygbolagen begränsad insyn i kundernas vardagliga köpbeteenden. Nordiska Bank har i stället profilerat sig som en modern leverantör av inbäddade finansiella tjänster där partners själva kontrollerar kundgränssnittet. Genom sin plattform ger Nordiska flygbolaget full insyn i hur korten används i vardagen.
Den nya lanseringen är planerad till början av 2027 och omfattar både privatkort och företagskort för den svenska och norska marknaden. Michael Merzinger, kommersiell chef på Nordiska, framhåller att samarbetet flyttar tyngdpunkten från traditionell bankstyrd kortutgivning till en modell där varumärket äger lojalitetsekosystemet. För Lufthansa innebär flytten en chans att nystarta sin närvaro i Skandinavien efter att SAS lämnat Star Alliance under hösten 2024. Svenska resenärer som vill flyga med bolag som Lufthansa, Swiss, Austrian Airlines, Singapore Airlines eller United har plötsligt stått utan ett självklart skandinaviskt förstahandsval för flygpoäng. Det tomrummet vill Lufthansa nu fylla genom att knyta till sig resenärer som vantrivs med SAS nya flygallians.
Så ser villkoren ut för dagens Miles and More
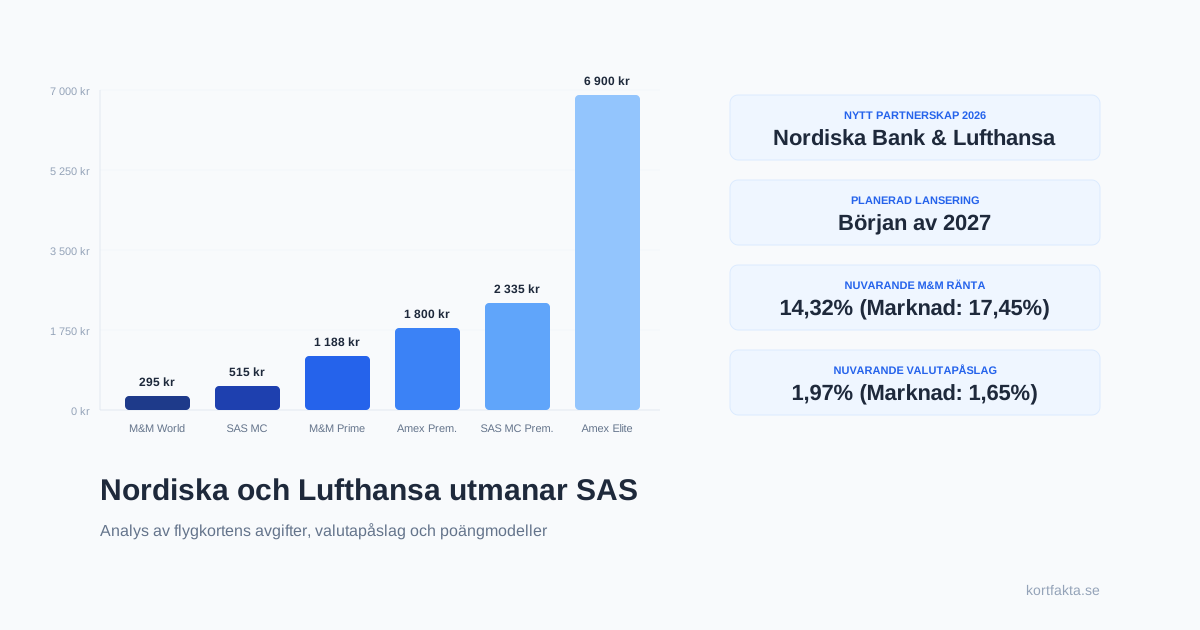
För att förstå vad de nya korten måste konkurrera med behöver vi titta på de två Miles & More-kort som Resurs Bank hittills gett ut i Sverige. Det billigare alternativet heter Miles & More World och har en årsavgift på 295 kr. Kortet ger 10 Miles per 100 kr på alla vanliga köp och bär en nominell kreditränta på 16,32%, vilket motsvarar en effektiv ränta på 20,40%. Det mer påkostade premiumkortet Miles & More Prime World kostar 1 188 kr per år, ger 20 Miles per 100 kr och bär en ränta på 14,32% med en effektiv ränta på 18,69%.
Båda dessa kort har dock en gemensam svaghet som drabbar resenärer direkt vid utlandsresor: ett valutapåslag på 1,97%. Det är märkbart högre än marknadens median på 1,65% bland de 103 granskade korten. Dessutom tillkommer en kontantuttagsavgift på 2,97% med en minimiavgift på 35 kr per uttag oavsett belopp. För den som köper hotellnätter eller flygbiljetter i utländsk valuta innebär påslaget att en betydande del av poängvärdet försvinner i rena transaktionsavgifter innan resan ens har börjat. Om Nordiska behåller dessa avgiftsnivåer under 2027 kommer korten att få det tufft mot moderna fintech-alternativ som slopat valutapåslaget helt.
Kampen mot SAS och EuroBonus på hemmaplan
Den stora frågan är hur Nordiska och Lufthansa tänker ta marknadsandelar från SAS etablerade kortekosystem. SAS dominerar den svenska marknaden för flyglojalitet genom två tunga partnerskap: American Express och SEB Kort. SEB ger ut SAS EuroBonus Mastercard med en årsavgift på 515 kr och premiumversionen SAS EuroBonus Mastercard Premium som kostar 2 335 kr per år. American Express har i sin tur tre kortnivåer: SAS Amex Classic utan årsavgift (0 kr), SAS Amex Premium för 1 800 kr och flaggskeppet SAS Amex Elite för hela 6 900 kr per år.
Det som hållit svenska resenärer kvar hos SAS Amex är främst möjligheten att nå en så kallad 2-för-1-kupong vid årlig kortanvändning på 150 000 kr eller 300 000 kr. Denna rabattcheck halverar poängkostnaden för en bonusresa i valfri kabinklass över hela alliansens linjenät. När SAS lämnade Star Alliance försvann dock möjligheten att boka dessa resor med bolag som Lufthansa och ANA, vilket skapade stor besvikelse bland erfarna poängsamlare. Om Nordiska Bank lyckas bygga en motsvarande förmån i sitt kommande Miles & More-program kan de locka över tusentals köpstarka resenärer som prioriterar långdistansresor till Asien och Nordamerika. Utan en sådan hävstång förblir vanliga flygpoäng en trubbig belöning.
Kalkylen för Stefan och Lina: vad kostar poängjakten?
För att granska den faktiska ekonomin i flygpoäng har vi räknat på två typiska användare i svensk vardagsekonomi. Stefan är konsult och reser ofta i tjänsten. Han använder sitt kreditkort för inköp på 20 000 kr i månaden, varav 5 000 kr sker i utländsk valuta vid hotellbokningar och utlandsresor. Stefan överväger att välja Miles & More Prime World framför SAS EuroBonus Mastercard Premium för att behålla tillgången till Star Alliance.
Med ett kort som Miles & More Prime World betalar Stefan 1 188 kr i fast årsavgift. På hans utlandsköp på 60 000 kr per år tillkommer ett valutapåslag på 1,97%, vilket innebär 1 182 kr i rena avgifter till banken. Den totala fasta och transaktionsbaserade kostnaden landar därmed på 2 370 kr per år innan han bokat en enda bonusresa. I utbyte tjänar han 48 000 Miles på sin årliga kortanvändning på hemmaplan och utomlands. Om varje mile värderas till cirka tio öre vid en fördelaktig bonusresa uppgår bruttovärdet till 4 800 kr. Efter avdrag för kortavgifter och valutapåslag återstår en nettovinst på 2 430 kr per år.
Lina har en annan profil och handlar för mer måttliga 10 000 kr i månaden, varav 1 500 kr utomlands under semesterresor. Om Lina väljer grundkortet Miles & More World betalar hon 295 kr i årsavgift och 355 kr i valutapåslag på sina 18 000 kr i utländska köp. Hennes totala årliga avgiftskostnad blir då 650 kr. På ett år samlar hon 12 000 Miles, vilket vid samma värdering motsvarar 1 200 kr i teoretiskt bonusvärde. Nettovinsten för Lina stannar vid 550 kr per år. För Linas konsumtionsmönster ger ett avgiftsfritt cashback-kort med lågt eller obefintligt valutapåslag ofta en renare och tryggare utdelning utan bundenhet till en enskild flygkoncern.
Räntan: den stora fallgropen för lojalitetsjägare
Ett återkommande mönster bland lojalitetskort är att räntesatserna är höga jämfört med andra kreditformer. Bland de 71 kort i vår databas som har en räntebärande köpkredit ligger marknadsmedianen på 17,45%. Flygkortens räntor speglar detta tydligt. SAS Amex-korten bär en ränta på 17,99% med effektiva räntor mellan 20,50% och 26,10% beroende på årsavgift. SEB SAS EuroBonus Mastercard ligger på 17,98% i nominell ränta och Norwegian Kreditkort tar hela 22,00% i ränta med en effektiv ränta på 24,36%.
Dagens Miles & More-kort hos Resurs Bank ligger något lägre med 14,32% för Prime World och 16,32% för World, men det handlar fortfarande om mycket dyra lånepengar. Om en kortinnehavare skjuter upp en faktura på 30 000 kr i sex månader till Prime Worlds 14,32% kostar det 2 148 kr i ränta, vilket äter upp hela Stefan årliga netto på 2 430 kr. En räntekostnad på flera tusenlappar förintar snabbt värdet av en uppgraderad flygstol. Flygkreditkort är uteslutande konstruerade för användare som betalar hela månadsfakturan via autogiro vid förfallodagen. Den som utnyttjar krediten subventionerar i praktiken andra resenärers bonusresor ur egen ficka.
Vad resenärerna bör kräva av Nordiska inför 2027
När Nordiska Bank nu sätter samman sitt nya kortprogram tillsammans med Lufthansa inför 2027 finns det flera områden där de måste våga utmana de gamla storbankerna. Den svenska kortmarknaden har förändrats snabbt de senaste åren, och konsumenter är inte längre lika villiga att acceptera dolda avgifter som förr. Det första testet handlar om valutapåslaget. Att ta nästan två procent i avgift vid köp i euro eller dollar är orimligt på ett kort som marknadsförs direkt till internationella resenärer. Om Nordiska sänker påslaget till under en procent eller slopar det helt tar de en stark konkurrensfördel gentemot SAS Amex och SAS Mastercard som båda klamrar sig fast vid 2,00%.
Det andra testet gäller hur enkelt det blir att använda intjänade poäng. Många lojalitetsprogram har kritiserats för att begränsa tillgången på bonusplatser eller lägga på orimliga bränsletillägg vid bokning av poängresor. För att svenska resenärer ska överväga att byta bort sina SAS-poäng krävs rimliga villkor, en transparent app och generösa välkomsterbjudanden. Resenärer som samlar poäng i vardagen gör klokt i att avvakta tills de exakta villkoren offentliggörs under 2026. Att binda upp sin vardagskonsumtion i ett nytt flygprogram lönar sig bara om reglerna för inlösen är lika förmånliga som marknadsföringen lovar.
Metod och datakällor
Denna granskning bygger på offentlig bolagsinformation från Bankaktiebolaget Nordiska (publ) publicerad den 18 september 2026 samt gällande prislistor och avtalsvillkor från Resurs Bank, American Express, SEB Kort och Bank Norwegian. Samtliga jämförelsetal har beräknats utifrån vår interna kortdatabas som täcker alla 103 aktiva kreditkort på den svenska marknaden per september 2026. Medianberäkningar för räntor baseras på de 71 kort som har en räntebärande köpkredit med fast procentsats. Beräkningarna för användarprofilerna Stefan och Lina antar oförändrad valutakurs och att kortfakturor regleras till fullo varje månad utan att räntekostnader uppstår. Värderingen av flygmil baseras på historiska genomsnittspriser vid inlösen av bonusbiljetter på europeiska och interkontinentala flyglinjer. Vi uppdaterar regelbundet vår databas så snart utgivare ändrar avgifter eller villkor. Uppgifterna om valutapåslag och årsavgifter har hämtats direkt från officiella prislistor och standardiserad europeisk konsumentkreditinformation. Genom att samla alla kort på samma standardiserade villkor möjliggör vi en helt oberoende jämförelse utan kommersiella hänsyn. Inget flygbolag eller kreditinstitut har haft inflytande över innehållet eller slutsatserna i denna artikel. Vårt mål är att ge svenska konsumenter ett neutralt och faktabaserat beslutsunderlag inför valet av betalkort.