
Ränteavdraget för privatlån och konsumtionskrediter har nått sin slutpunkt. Efter den första halveringen under 2025 är avdragsrätten för lån utan säkerhet helt avskaffad under inkomståret 2026. För bolån med bostaden som pant finns skattereduktionen på 30 procent kvar, men för kreditsaldon på kort kontot är skattesubventionen borta.
I den allmänna ekonomidebatten har förändringen mest diskuterats som en fråga om stora privatlån och samlingslån. Men förändringen slår direkt mot den som rullar en kreditkortsskuld från månad till månad.
Skattesubventionen som försvann i tysthet
Tidigare fungerade ränteavdraget som en automatisk stötdämpare i deklarationen. Den som betalade ränta på ett kreditkort fick tillbaka 30 procent av ränteutgiften via skattsedeln. När en kortkredit kostade 17 procent i nominell ränta blev den verkliga nettokostnaden efter skatt knappt 12 procent.
Den stötdämparen finns inte längre för konsumtionskrediter. Från och med inkomståret 2026, som deklareras våren 2027, bär du hela räntekostnaden själv krona för krona.
Så mycket ökar kostnaden på medianräntan
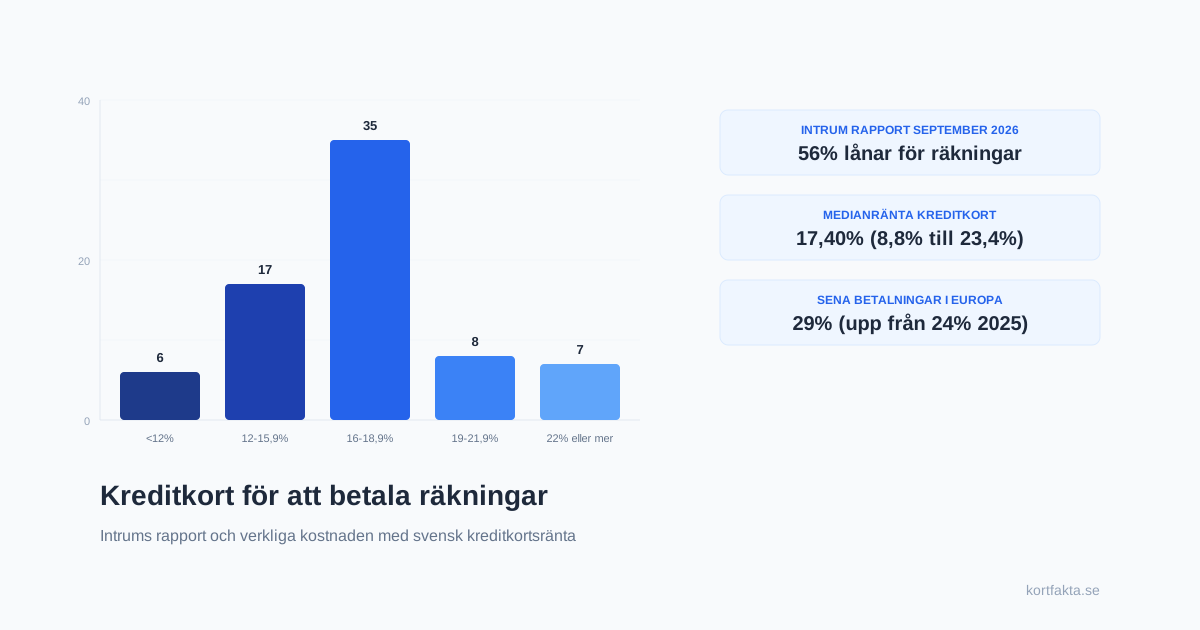
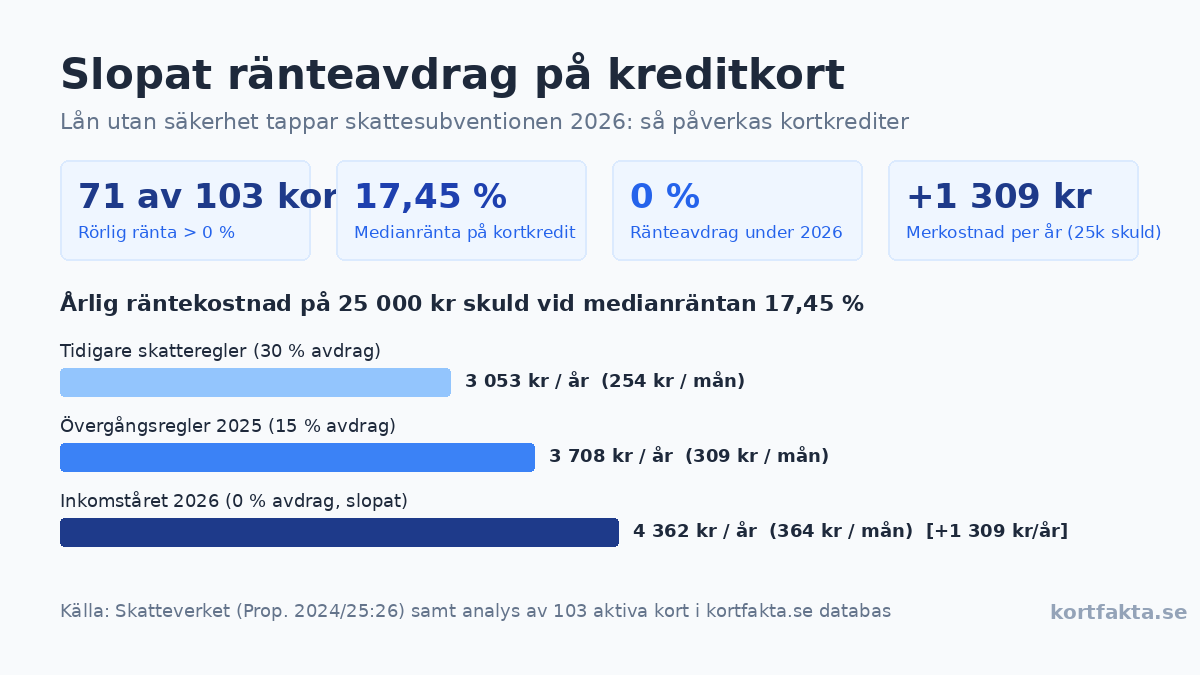
I vår genomgång av 103 aktiva kort på den svenska marknaden har 71 kort en rörlig kreditränta över noll. Medianräntan i den gruppen ligger på 17,45 procent. Spannet sträcker sig från 8,80 procent på Handelsbanken Platinum upp till 23,40 procent på Mynt företagskort och Qred.
När skattereduktionen försvinner ökar den faktiska räntekostnaden med drygt 42 procent för alla som rullar räntebärande skulder.
Tänk dig Lina, som har ett vanligt kreditkort med en skuld på 25 000 kr som rullar under ett helt år. Med medianräntan 17,45 procent uppgår årsräntan till 4 362 kr.
Tidigare gav ränteavdraget 1 309 kr tillbaka på skatten, vilket gav en nettokostnad på 3 053 kr om året eller cirka 254 kr i månaden. Under 2026 betalar Lina hela beloppet på 4 362 kr ur egen ficka, vilket motsvarar 364 kr per månad. Det innebär 1 309 kr rakt ur plånboken varje år utan att skulden har minskat med en enda krona.
Har skulden vuxit till 50 000 kr blir skillnaden 2 618 kr mer i ren kostnad per år. På kort med högre räntor, som Resurs Classic eller Norwegian Kreditkort på 22,00 procent, kostar en skuld på 25 000 kr numera 5 500 kr om året i ren ränta.
Kort med låg ränta motiverar sällan årsavgiften
En vanlig reaktion på dyrare ränta är att leta efter kort med lägre räntesats. Men i kortdatabasen syns ett tydligt mönster: korten med lägst kreditränta är nästan alltid premiumkort med höga fasta årsavgifter.
Handelsbanken Platinum har marknadens lägsta ränta på 8,80 procent, men kostar 2 400 kr i fast årsavgift. Ålandsbanken World Elite har 11,50 procent i ränta men kräver 4 800 kr om året. För att den lägre räntan ska kompensera för årsavgiften krävs en konstant skuld på tiotusentals kronor under hela året, och då har du valt helt fel låneform från början.
I andra änden finns kort utan årsavgift, som Norwegian Kreditkort med 0 kr i årsavgift men 22,00 procent i ränta, och Remember Flex med 0 kr i årsavgift och individuell ränta mellan 9,74 och 21,90 procent.
För den som betalar hela sin faktura varje månad är räntan helt irrelevant, eftersom alla dessa kort har mellan 45 och 56 räntefria dagar. Men för den som rullar skulden månad efter månad blir kombinationen av hög ränta och noll ränteavdrag en snabbt växande utgiftspost.
Tre konkreta steg för att hantera förändringen
När staten inte längre tar en del av räkningen krävs en mer aktiv hantering av kortkrediterna:
- Utnyttja de räntefria dagarna fullt ut. Betalar du hela saldot på förfallodagen uppstår ingen räntekostnad alls, och det slopade ränteavdraget påverkar dig inte med en krona.
- Undvik att rulla skulder på kort med över 17 procent i ränta. Har du en bestående skuld är ett medlemslån via fackförbund eller ett vanligt privatlån ofta billigare än kreditkortets rörliga ränta, även om privatlånet inte heller ger ränteavdrag.
- Om du vill bryta kredithjulet helt är ett avgiftsfritt debetkort som Northmill ett alternativ där du enbart handlar för egna insatta medel och slipper både räntor och fakturor.
Kort utan årsavgift: slipp fasta kostnader när räntan biter
När ränteavdraget är borta blir den totala kostnaden för krediten högre. Att åtminstone slippa årsavgiften är första steget för att hålla nere utgifterna.